© PIBR – wszelkie prawa zastrzeżone
godz. 00:43, 6.10.2026 r.
© PIBR – wszelkie prawa zastrzeżone
godz. 00:43, 6.10.2026 r.
Drugi panel XXVII Dorocznej Konferencji Audytingu pokazał, że rozmowa o rzetelnej informacji finansowej nie kończy się na danych, sprawozdaniu i badaniu. Zaczyna się dużo wcześniej - w sposobie zarządzania organizacją, w jakości nadzoru, w kulturze odpowiedzialności i w tym, czy poszczególne osoby rozumieją swoją rolę w całym procesie.
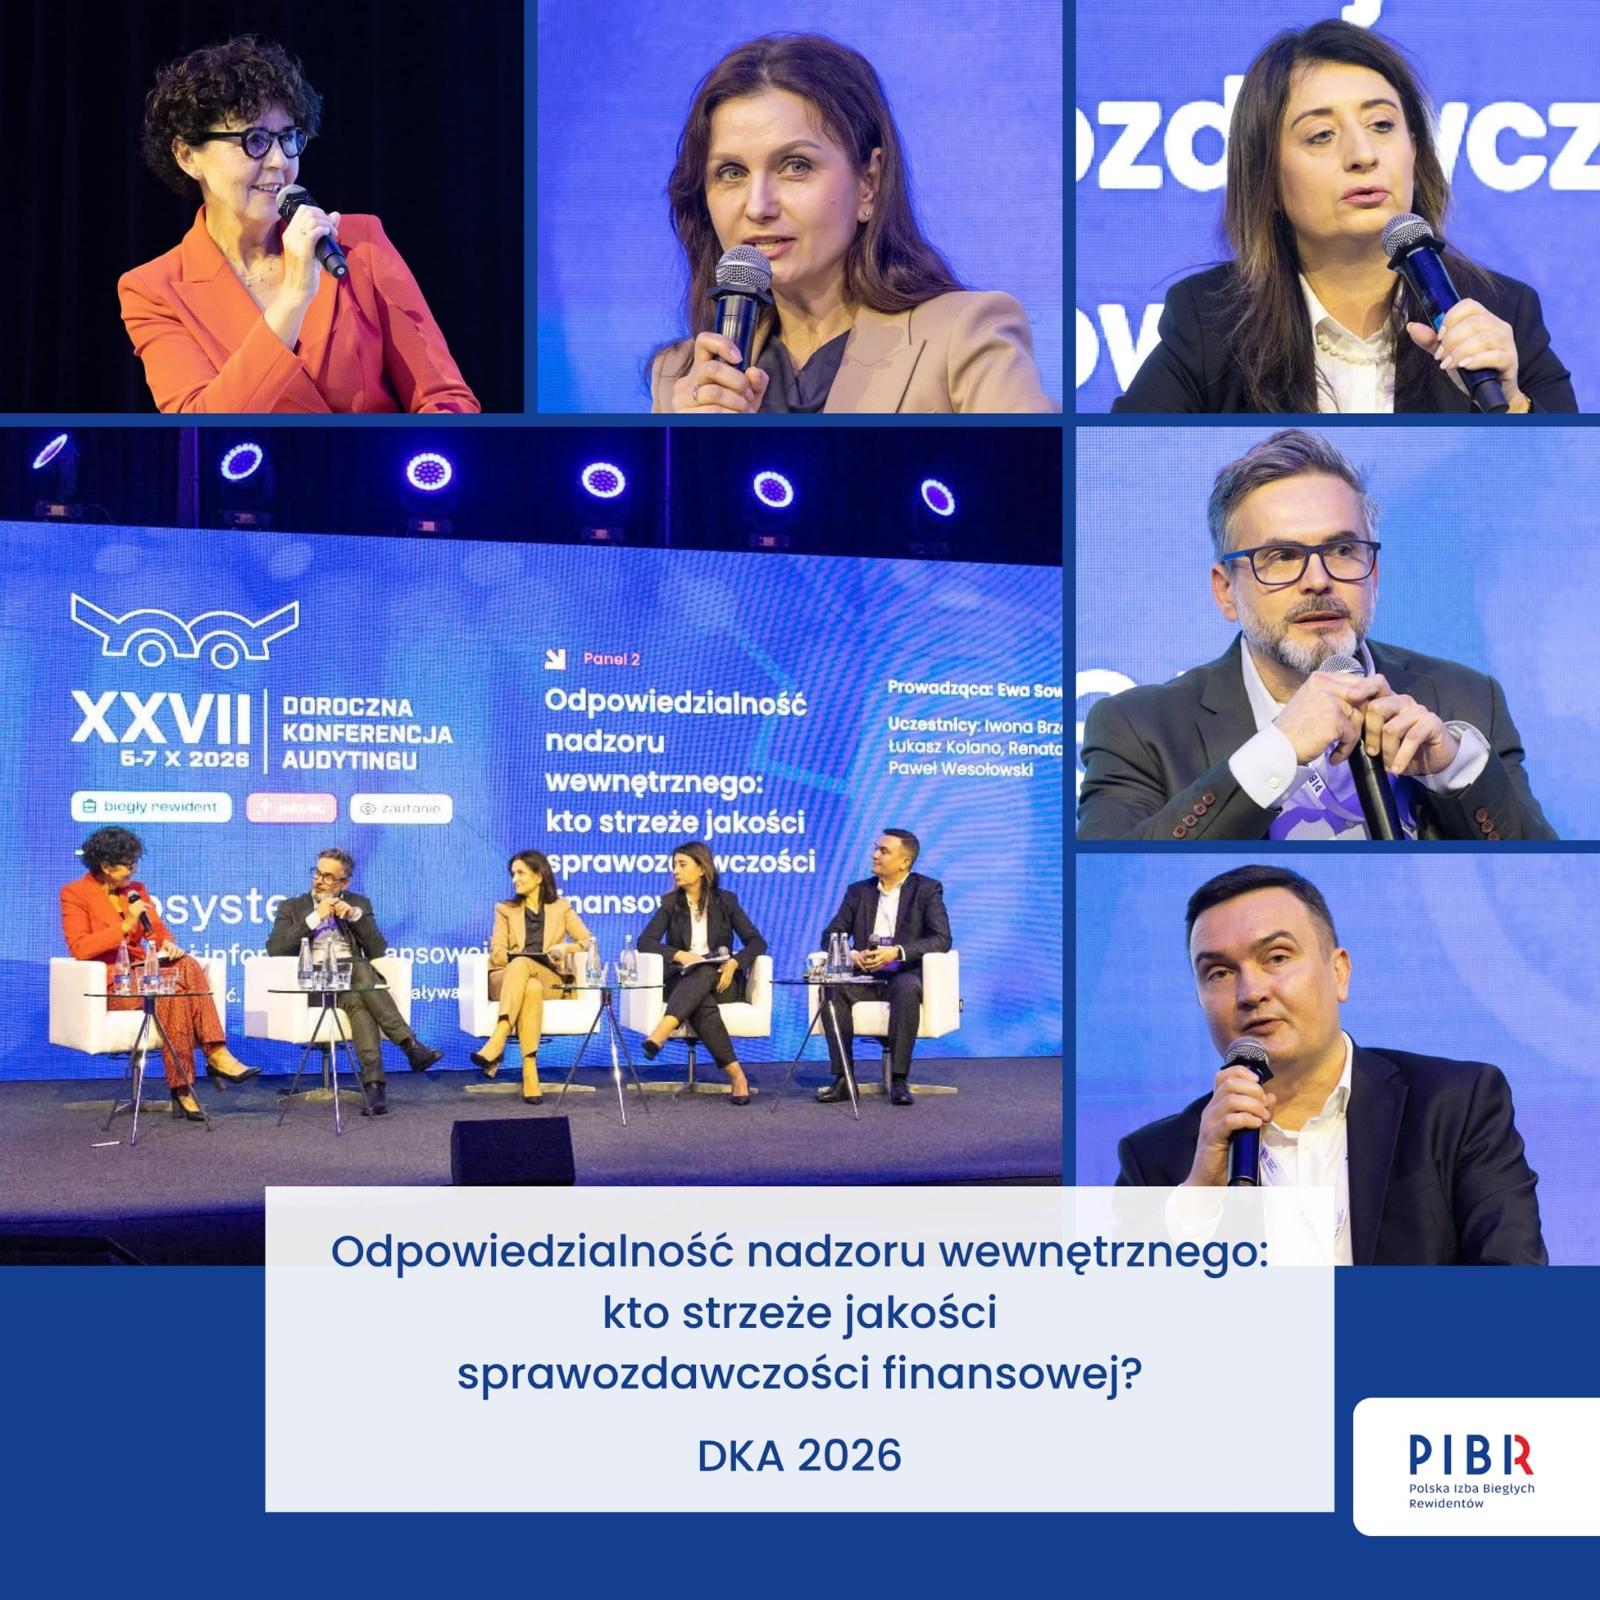
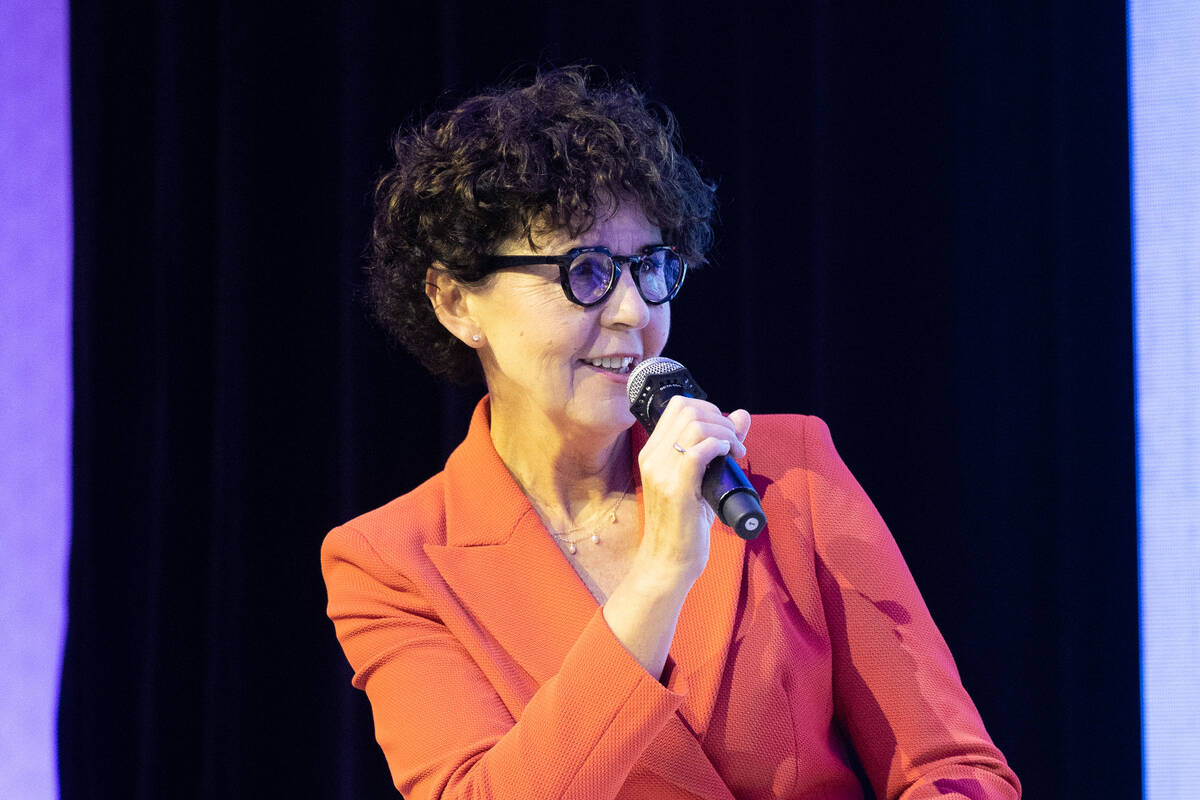
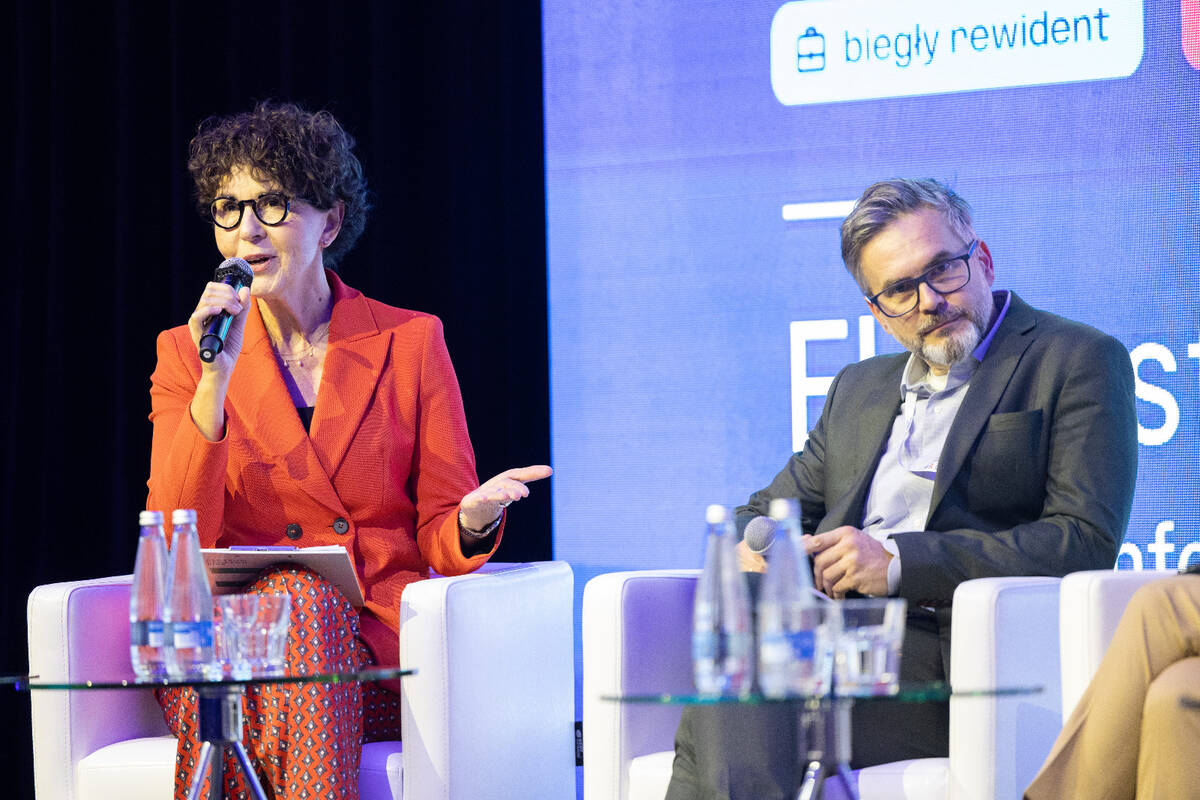
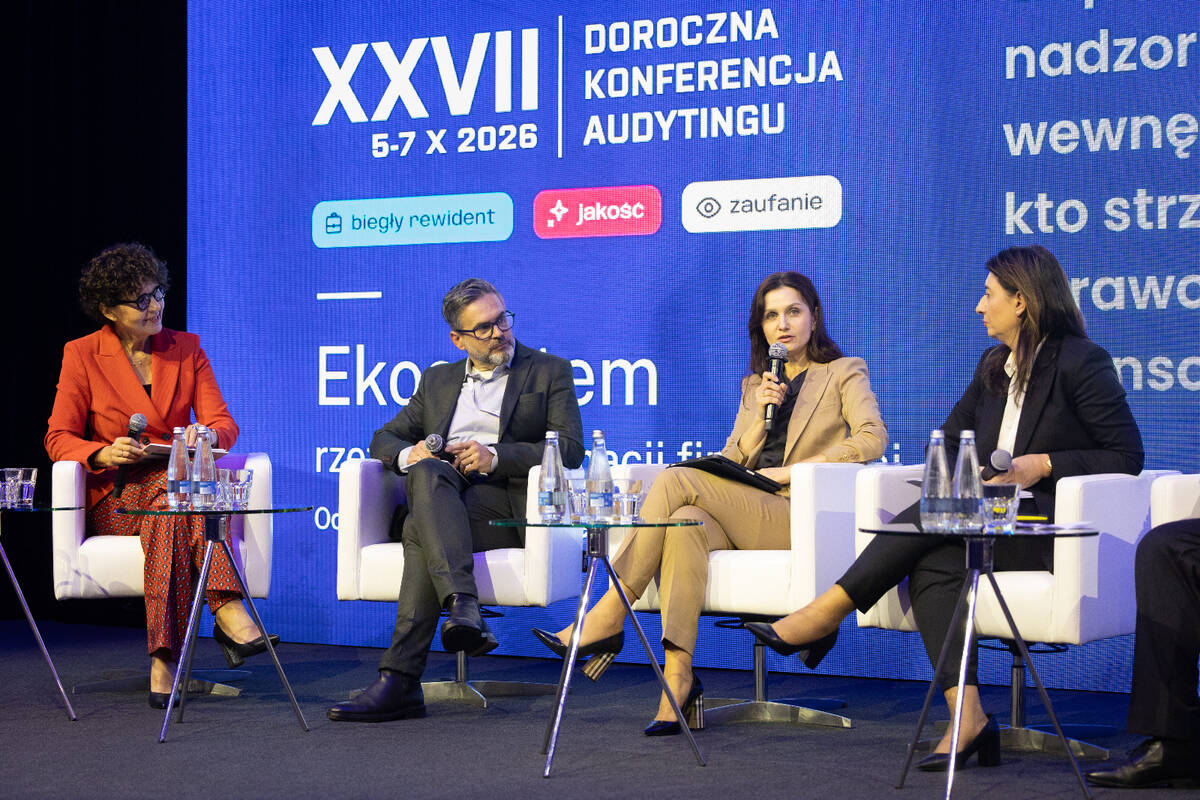
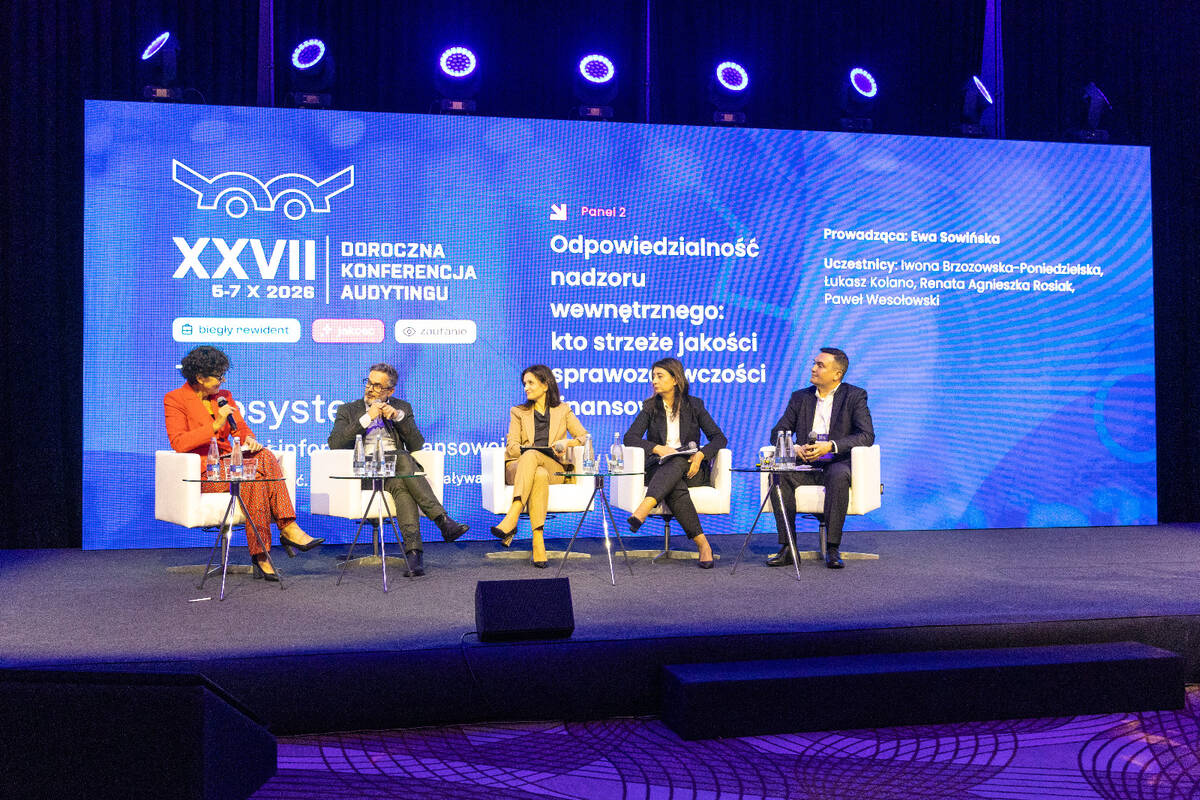
Dyskusję „Odpowiedzialność nadzoru wewnętrznego: kto strzeże jakości sprawozdawczości finansowej?” poprowadziła Ewa Sowińska. W panelu udział wzięli: Iwona Brzozowska-Poniedzielska, Łukasz Kolano, Renata Agnieszka Rosiak oraz Paweł Wesołowski.
Już na początku rozmowy Ewa Sowińska zaprosiła uczestników do spojrzenia na temat z kilku perspektyw: nadzoru właścicielskiego, komitetów audytu, sprawozdawczości zrównoważonego rozwoju oraz współpracy audytora z organami nadzorczymi. Dzięki temu panel nie był wyłącznie rozmową o procedurach, ale o tym, jak w praktyce działa system odpowiedzialności za jakość informacji finansowej. panel 2
Ład korporacyjny nie jest dekoracją
Jednym z najważniejszych wątków panelu był ład korporacyjny. Nie jako biurokratyczny obowiązek, dokument odłożony do segregatora albo zestaw zasad, które trzeba mieć, bo wymagają tego przepisy. W rozmowie wybrzmiało, że ład korporacyjny powinien być żywym systemem, który pomaga organizacji podejmować decyzje, porządkuje odpowiedzialności i daje bezpieczeństwo wtedy, gdy otoczenie staje się mniej przewidywalne.
To szczególnie ważne dziś, gdy firmy działają pod presją zmian regulacyjnych, oczekiwań inwestorów, ryzyk geopolitycznych, nowych technologii i coraz bardziej złożonych modeli biznesowych. W takim świecie dobry ład korporacyjny nie może być sztywną konstrukcją. Powinien dawać organizacji ramy, ale nie odbierać jej zwinności. Powinien wzmacniać odporność, ale jednocześnie pozwalać biznesowi działać.
W panelu pojawił się też bardzo praktyczny wymiar tego tematu. Na przykładzie dużej grupy kapitałowej pokazano, że ład korporacyjny to konkretne decyzje organizacyjne: jakość organów statutowych, zasady nadzoru właścicielskiego, model zarządzania segmentowego oraz takie ułożenie relacji między spółkami, aby każda z nich mogła prowadzić swoją działalność, a jednocześnie nie traciła kontaktu ze wspólnym interesem całej grupy.
W dużych organizacjach szczególnym wyzwaniem jest ryzyko powstawania silosów. Poszczególne segmenty, spółki i obszary biznesowe mogą działać bardzo sprawnie, ale jeśli tracą wspólny język i wspólny kierunek, osłabia się cały system. Dlatego tak ważne są mechanizmy, które pozwalają prowadzić codzienną działalność operacyjną, a jednocześnie zachować realny nadzór, przepływ informacji i odpowiedzialność po stronie centrali oraz organów spółki.
Nadzór potrzebuje rozmowy
Panel pokazał również, że nadzór nie może ograniczać się do formalnego istnienia rady nadzorczej, komitetu audytu czy zapisanych procedur. Potrzebni są ludzie, którzy rozumieją swoją rolę, mają kompetencje, potrafią zadawać pytania i są gotowi do rozmowy.
Z perspektywy audytora sprawnie działający ład korporacyjny oznacza, że po drugiej stronie są osoby, z którymi można prowadzić realny dialog. Nie chodzi wyłącznie o przekazanie informacji czy spełnienie wymogu komunikacji z osobami sprawującymi nadzór. Chodzi o rozmowę o ryzykach, procesach, jakości sprawozdania, odpowiedzialności zarządu i o tym, czy informacja finansowa rzeczywiście spełnia swoją funkcję.
Ten wątek mocno wybrzmiał przy pytaniu o mniejsze spółki, które nie mają rozbudowanych struktur podobnych do dużych grup kapitałowych. Odpowiedź nie sprowadzała się do prostego hasła „trzeba edukować”. Bardziej chodziło o praktyczne wykorzystanie przestrzeni, która już istnieje. Biegły rewident ma narzędzia do komunikacji z osobami sprawującymi nadzór i może potraktować je nie jako formalność, ale jako okazję do rozmowy o tym, jak spółka rozumie ryzyka, rzetelność i odpowiedzialność za sprawozdawczość.
Governance zaczyna raportowanie
Drugim ważnym nurtem rozmowy była sprawozdawczość zrównoważonego rozwoju. W panelu wybrzmiało, że raportowanie ESG nie może być dokumentem tworzonym na końcu procesu, bez zakorzenienia w organizacji. Nie wystarczy zebrać dane i przygotować ujawnienia. Trzeba wiedzieć, skąd te dane pochodzą, kto za nie odpowiada, kto je potwierdza, kto ocenia ich istotność i jak łączą się one ze strategią, modelem biznesowym oraz ryzykami firmy.
W tym sensie governance nie jest dodatkiem do raportowania. Jest jego początkiem. To ono porządkuje odpowiedzialności, procesy, relacje z interesariuszami i sposób podejmowania decyzji. Bez tego trudno mówić o wiarygodnych ujawnieniach, zarówno finansowych, jak i niefinansowych.
Ład korporacyjny ma więc chronić wartość organizacji, ale także pomagać ją budować. Daje odpowiedź na pytanie, kto podejmuje decyzje, na jakiej podstawie, z jaką odpowiedzialnością i dla kogo informacja jest przygotowywana.
Proza regulacji i poezja odpowiedzialności
W rozmowie pojawiło się bardzo ciekawe rozróżnienie między tym, co formalne, a tym, co świadczy o dojrzałości organizacji. Regulacje, przepisy, dobre praktyki i wytyczne są potrzebne. Tworzą konieczną prozę ładu korporacyjnego. Bez nich trudno mówić o spójnym systemie ról, obowiązków i odpowiedzialności.
Ale dojrzałość zaczyna się dopiero wtedy, gdy organizacja wychodzi poza samo minimum formalne. Tam, gdzie pojawia się poczucie realnej odpowiedzialności, ownership, kultura organizacyjna, etyka i świadomość wpływu podejmowanych decyzji. To właśnie ta poezja odpowiedzialności decyduje, czy ład korporacyjny pozostaje konstrukcją na papierze, czy naprawdę wpływa na sposób działania firmy.
Ten wątek został uzupełniony o perspektywę nadzoru właścicielskiego. Mowa była o profesjonalizacji organów nadzoru, ramowych zasadach odpowiedzialności, dobrych praktykach oraz wytycznych dotyczących sprawozdawczości finansowej. Sens takich dokumentów ujawnia się jednak dopiero wtedy, gdy są przekładane na praktykę działania zarządów, rad nadzorczych i komitetów audytu.
Ekosystem odpowiedzialności
Drugi panel dobrze pokazał, że jakość sprawozdawczości finansowej nie zależy od jednej osoby ani jednego organu. Powstaje w relacjach między zarządem, radą nadzorczą, komitetem audytu, audytorem, właścicielami, inwestorami, regulatorami, bankami, partnerami biznesowymi i innymi interesariuszami.
Właśnie dlatego rozmowa o nadzorze wewnętrznym jest rozmową o całym ekosystemie rzetelnej informacji finansowej. Jeżeli informacja ma być wiarygodna, zrozumiała i użyteczna, organizacja potrzebuje nie tylko procedur. Potrzebuje kultury odpowiedzialności, jasno opisanych ról, aktywnego nadzoru i gotowości do dialogu.
Drugi panel podczas DKA pokazał, że odpowiedzialność za jakość sprawozdawczości zaczyna się długo przed publikacją raportu i długo przed badaniem sprawozdania. Zaczyna się w codziennych decyzjach, w sposobie zarządzania, w jakości nadzoru i w odwadze zadawania pytań, które pomagają chronić zaufanie do informacji finansowej.
Jeżeli chcesz otrzymywać wiadomości o bieżącej działalności PIBR, przejdź do strony z zapisami.