© PIBR – wszelkie prawa zastrzeżone
godz. 00:46, 6.10.2026 r.
© PIBR – wszelkie prawa zastrzeżone
godz. 00:46, 6.10.2026 r.
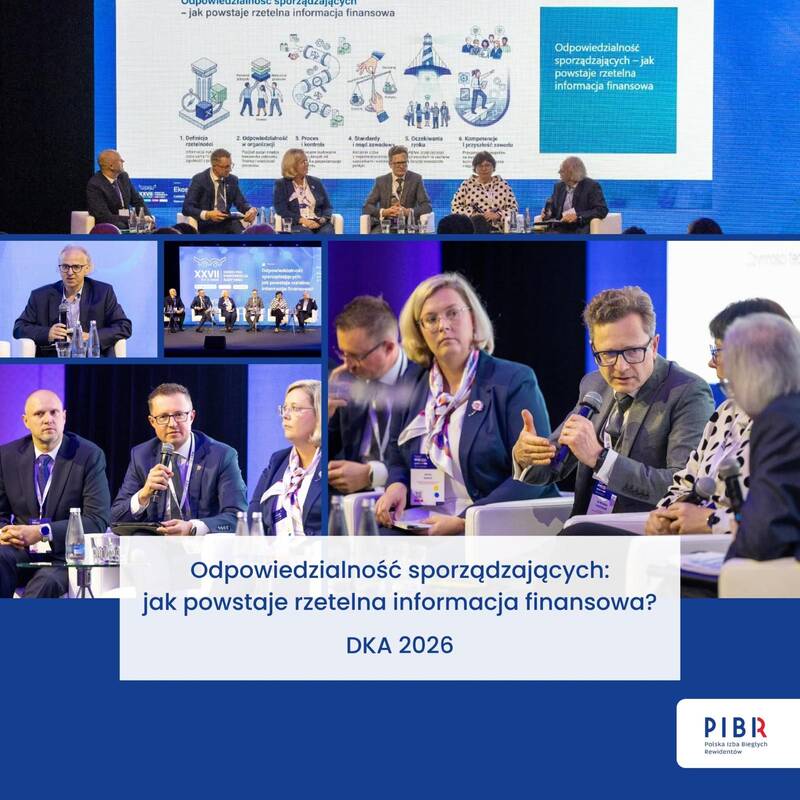
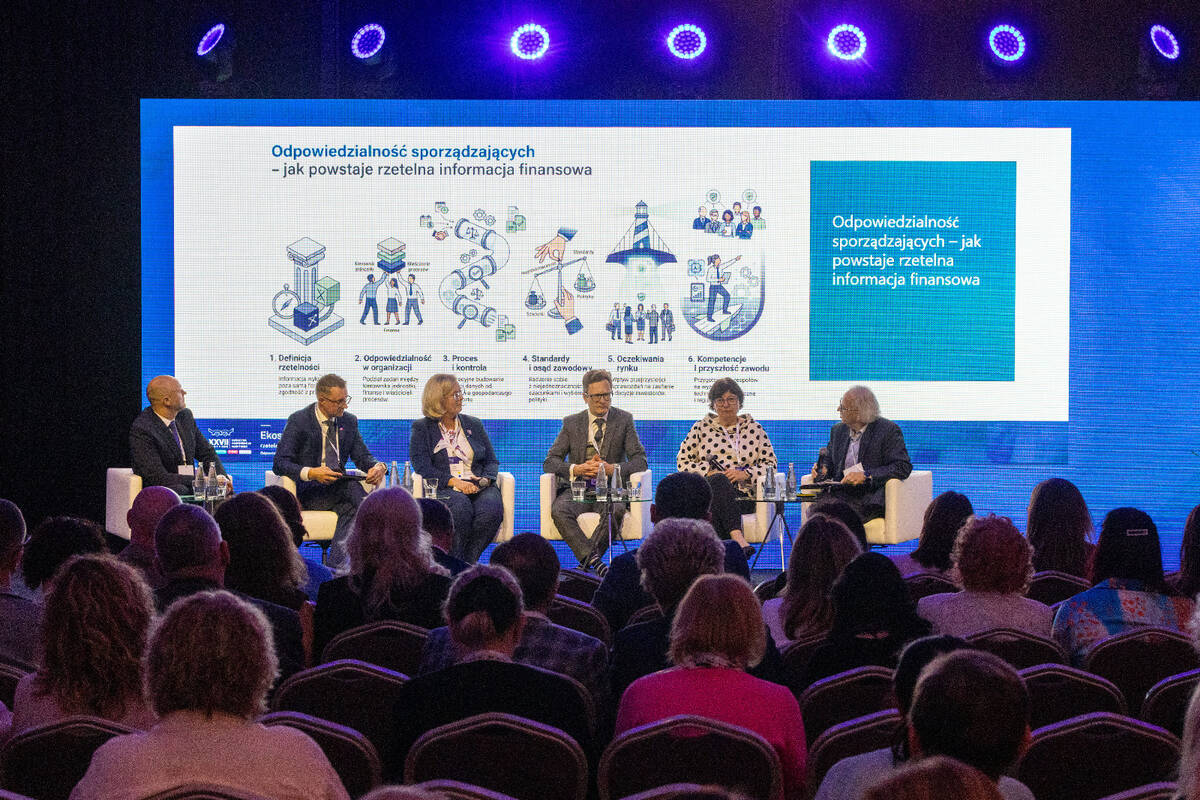
Pierwszy panel podczas XXVII Dorocznej Konferencji Audytingu poświęcony był odpowiedzialności sporządzających za to, jak powstaje rzetelna informacja finansowa.
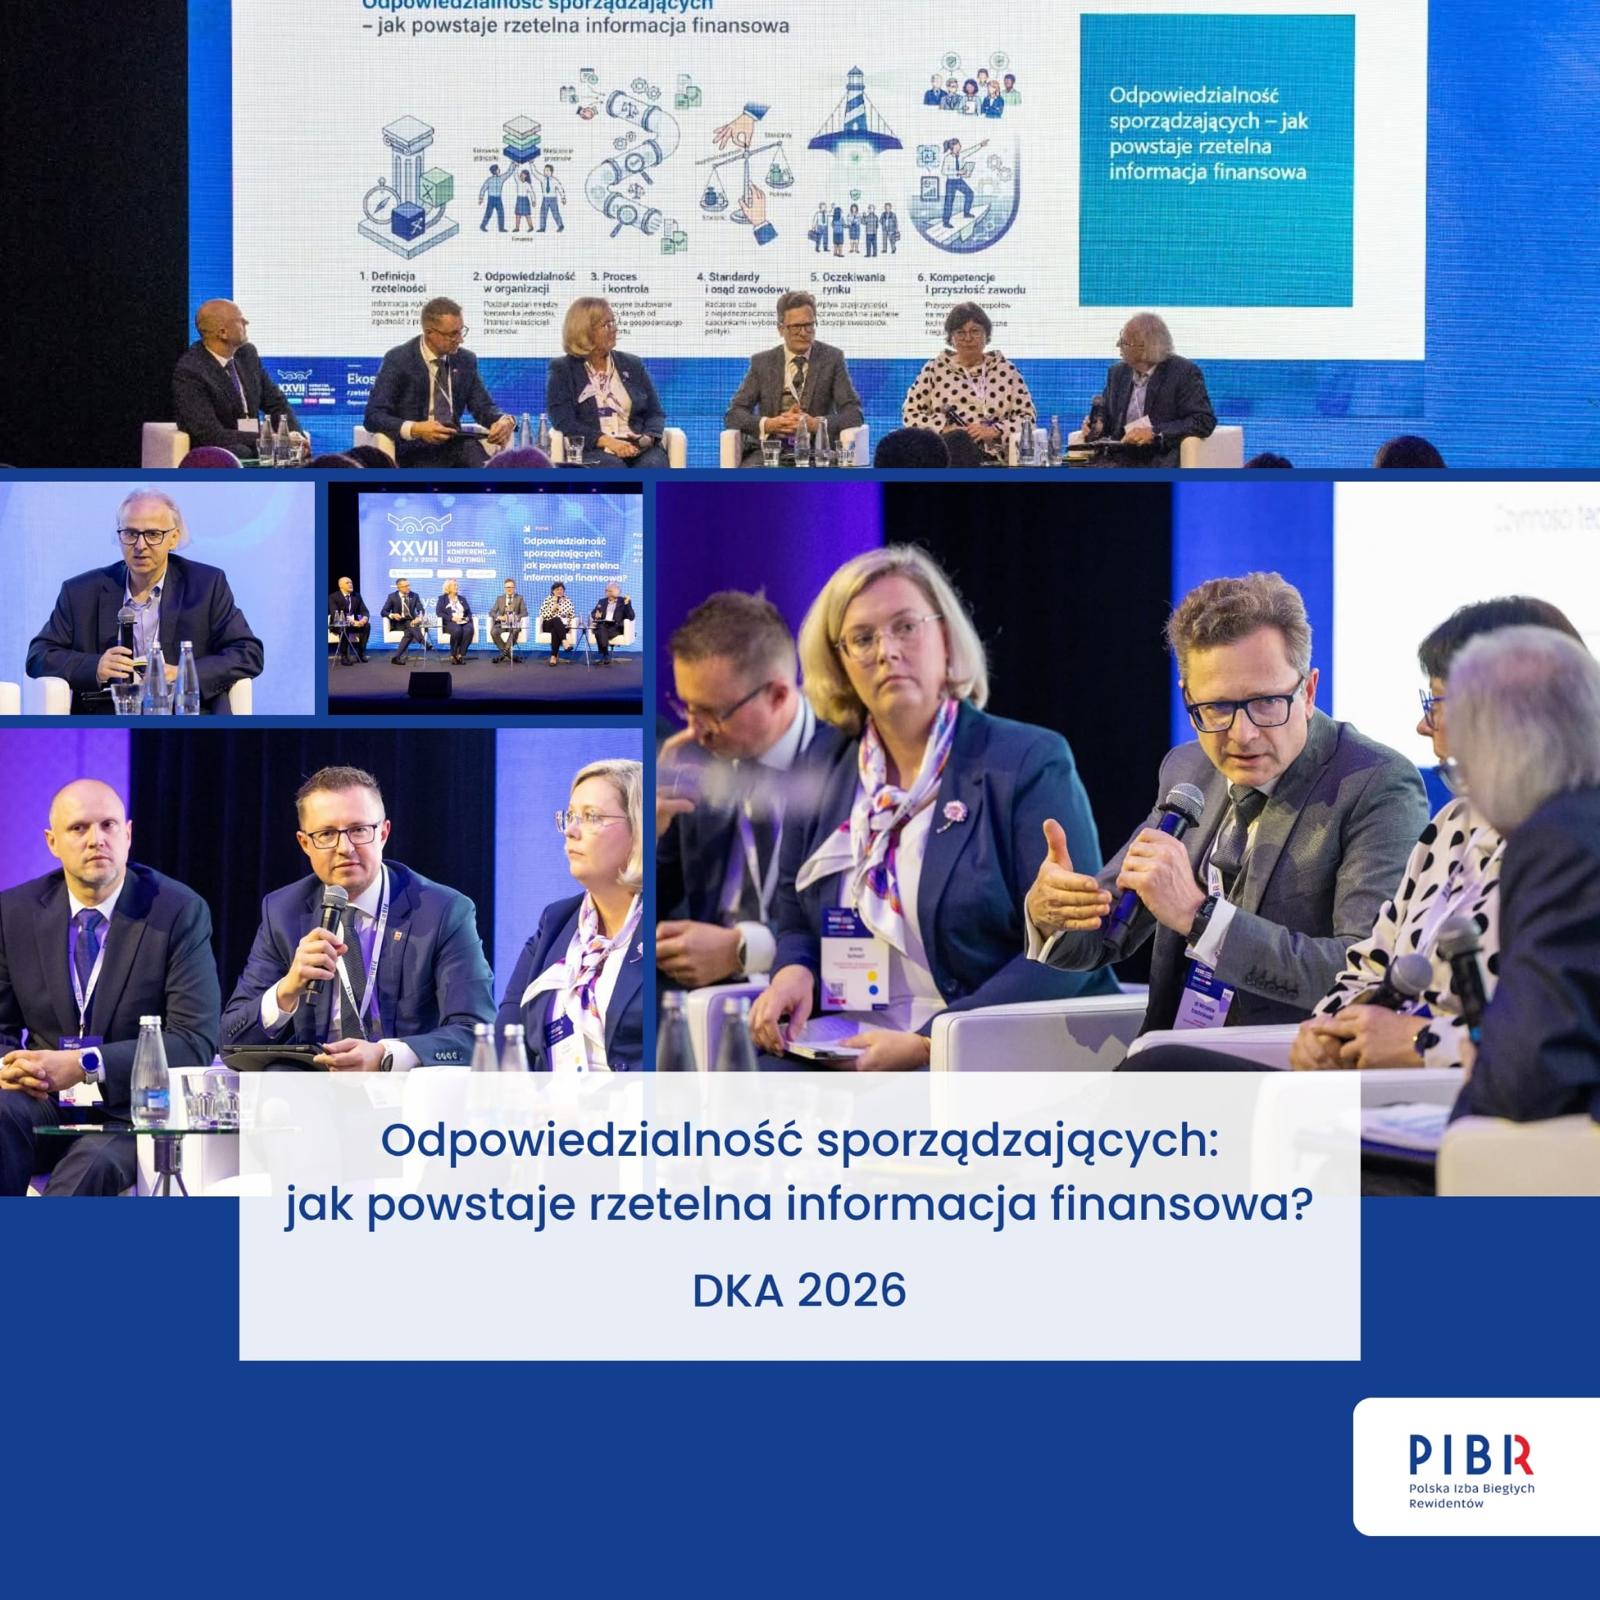
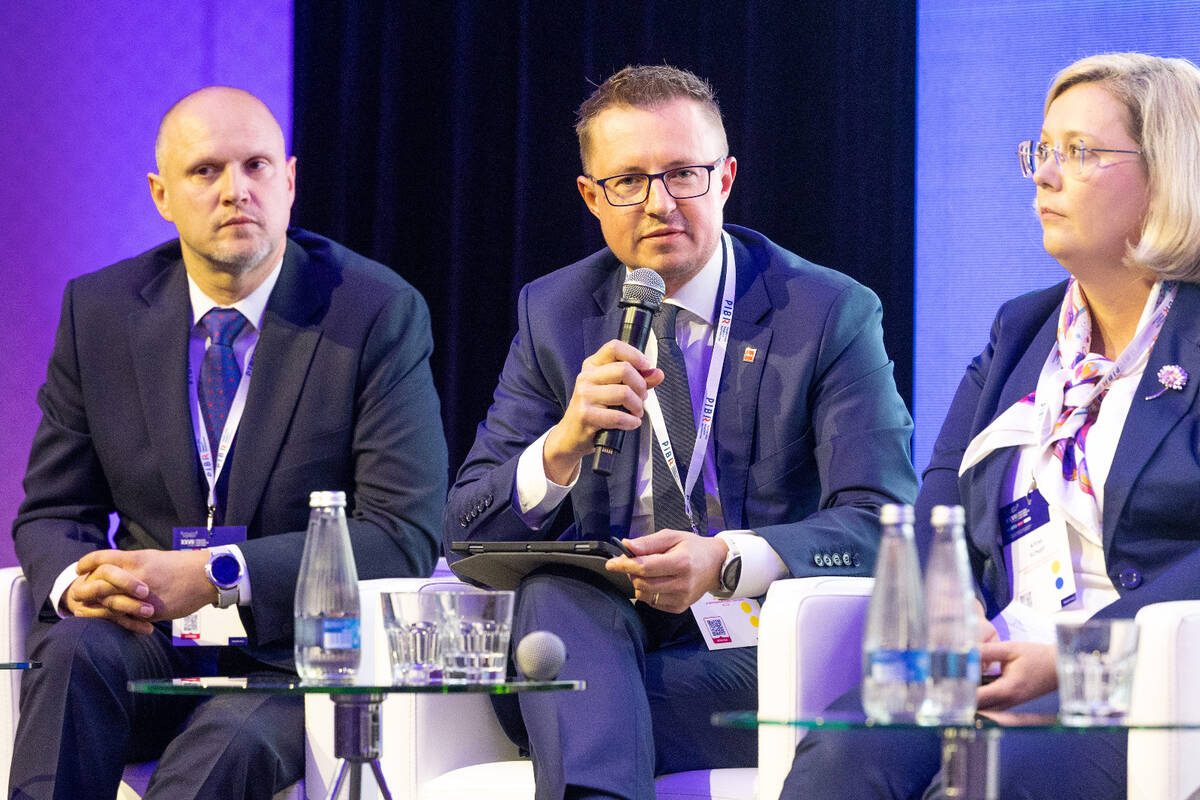
Dyskusję „Odpowiedzialność sporządzających: jak powstaje rzetelna informacja finansowa?” poprowadził Michał Romański. W panelu udział wzięli: prof. dr hab. Stanisław Hońko, prof. Uniwersytetu Szczecińskiego, Prezes Zarządu Głównego Stowarzyszenia Księgowych w Polsce; Maciej Stawicki, przedstawiciel Rady Członków ACCA, biegły rewident; dr Mirosław Kachniewski, Prezes Zarządu Stowarzyszenia Emitentów Giełdowych; Anna Scharf, Kierownik działu sprawozdawczości w Respect Energy Holding S.A. oraz Anna Sirocka, biegły rewident, Partnerka w Dziale Audytu EY, Członkini Komitetu Standardów Rachunkowości.
Już we wprowadzeniu wybrzmiała myśl, że jakość informacji finansowej zaczyna się dużo wcześniej niż samo badanie sprawozdania. Audyt może informację przeanalizować, potwierdzić, zakwestionować i pomóc ujawnić jej słabości, ale nie może zastąpić jakości pracy wykonanej wcześniej - u źródła, w danych, osądach i dobrze działających procesach.
Punktem wyjścia rozmowy było pytanie o to, czym właściwie jest rzetelna informacja finansowa. Paneliści zwracali uwagę, że rzetelność nie może być sprowadzona wyłącznie do formalnej zgodności z przepisami. Zgodność z prawem jest podstawą, ale sama w sobie nie wystarcza, jeśli informacja nie jest zrozumiała, osadzona w kontekście, przygotowana na czas i użyteczna dla odbiorców. W tym sensie przepisy tworzą ramy, lecz nie wyczerpują całej złożoności życia gospodarczego ani potrzeb użytkowników sprawozdań finansowych.
W dyskusji mocno wybrzmiał również temat istotności. Sprawozdanie może zawierać bardzo wiele danych, ale nadmiar informacji nie zawsze oznacza większą przejrzystość. Paneliści wskazywali, że zadaniem osób przygotowujących informację finansową jest nie tylko prawidłowe ujęcie danych, ale także pokazanie tego, co rzeczywiście pomaga odbiorcom zrozumieć sytuację jednostki i podejmować decyzje.
Ważnym wątkiem była odpowiedzialność w organizacji. Rzetelna informacja finansowa nie powstaje wyłącznie w dziale księgowości czy sprawozdawczości. Jej źródłem są decyzje biznesowe, procesy, dokumenty, dane, zasoby, kompetencje i kultura organizacyjna. W praktyce oznacza to potrzebę stałej współpracy między biznesem, finansami, prawem, podatkami, controllingiem i osobami odpowiedzialnymi za poszczególne procesy. Informacja finansowa zaczyna się często już na etapie pomysłu biznesowego, a nie dopiero wtedy, gdy transakcja trafia do ksiąg.
Paneliści podkreślali także znaczenie odpowiednich zasobów. Bez ludzi, kompetencji, czasu, narzędzi i technologii trudno mówić o rzetelnym raportowaniu, terminowości czy prawidłowym zastosowaniu zawodowego osądu. Sprawozdawczość finansowa nie jest wyłącznie obowiązkiem formalnym, ale miejscem, w którym organizacja pokazuje, co naprawdę się w niej dzieje.
Dużo miejsca poświęcono kontroli wewnętrznej. W rozmowie pojawiły się dwa uzupełniające się spojrzenia. Z jednej strony brak formalnego opisu kontroli nie zawsze oznacza, że kontrola w organizacji nie działa. Z drugiej strony dobrze zaprojektowany system kontroli powinien być dokumentowany, bo pamięć ludzka jest zawodna, a organizacja musi wiedzieć, kto, kiedy i w jaki sposób wykonał określone działania. Dokumentacja kontroli nie jest więc tylko kwestią formalną, lecz elementem trwałości i bezpieczeństwa całego procesu.
Kolejnym ważnym tematem był profesjonalny osąd. Współczesne sprawozdania finansowe zawierają coraz więcej elementów, których nie da się sprowadzić do prostego zastosowania procedury. Dotyczy to m.in. projekcji finansowych, kontynuacji działalności, wycen czy obszarów wymagających interpretacji danych i założeń. Paneliści wskazywali, że osąd zawodowy musi być nie tylko wykonany, ale również udokumentowany. Chodzi o to, aby było jasne, na jakich danych, dowodach, przesłankach i założeniach został oparty.
W panelu pojawił się również temat polityki rachunkowości. Z praktycznej perspektywy pokazano ją nie jako dokument tworzony wyłącznie na potrzeby audytu, ale jako drogowskaz dla organizacji. Polityka rachunkowości powinna być aktualizowana i powinna żyć razem z firmą, zwłaszcza wtedy, gdy pojawiają się nowe modele biznesowe, produkty, usługi, transakcje albo zmiany regulacyjne. Jej rola nie kończy się na opisie zasad. Dobrze przygotowana polityka rachunkowości pomaga organizacji rozmawiać o skutkach decyzji biznesowych i właściwie odzwierciedlać je w księgach oraz sprawozdaniach.
Rozmowa zakończyła się spojrzeniem w przyszłość. Wśród wyzwań wskazano rosnącą złożoność regulacji, presję czasu, coraz większą liczbę wymaganych informacji, nowe technologie, cyberbezpieczeństwo, ochronę danych, zdolność użytkowników do rozumienia sprawozdań oraz potrzebę przygotowywania informacji w sposób czytelny, użyteczny i wspierający decyzje biznesowe.
Pierwszy panel mocno wpisał się w główną oś tegorocznej DKA. Pokazał, że rzetelna informacja finansowa nie zaczyna się w chwili badania sprawozdania, ale dużo wcześniej - tam, gdzie zapadają decyzje, powstają dane, działają procesy i kształtuje się kultura odpowiedzialności.
Jeżeli chcesz otrzymywać wiadomości o bieżącej działalności PIBR, przejdź do strony z zapisami.