© PIBR – wszelkie prawa zastrzeżone
godz. 18:01, 7.10.2026 r.
© PIBR – wszelkie prawa zastrzeżone
godz. 18:01, 7.10.2026 r.
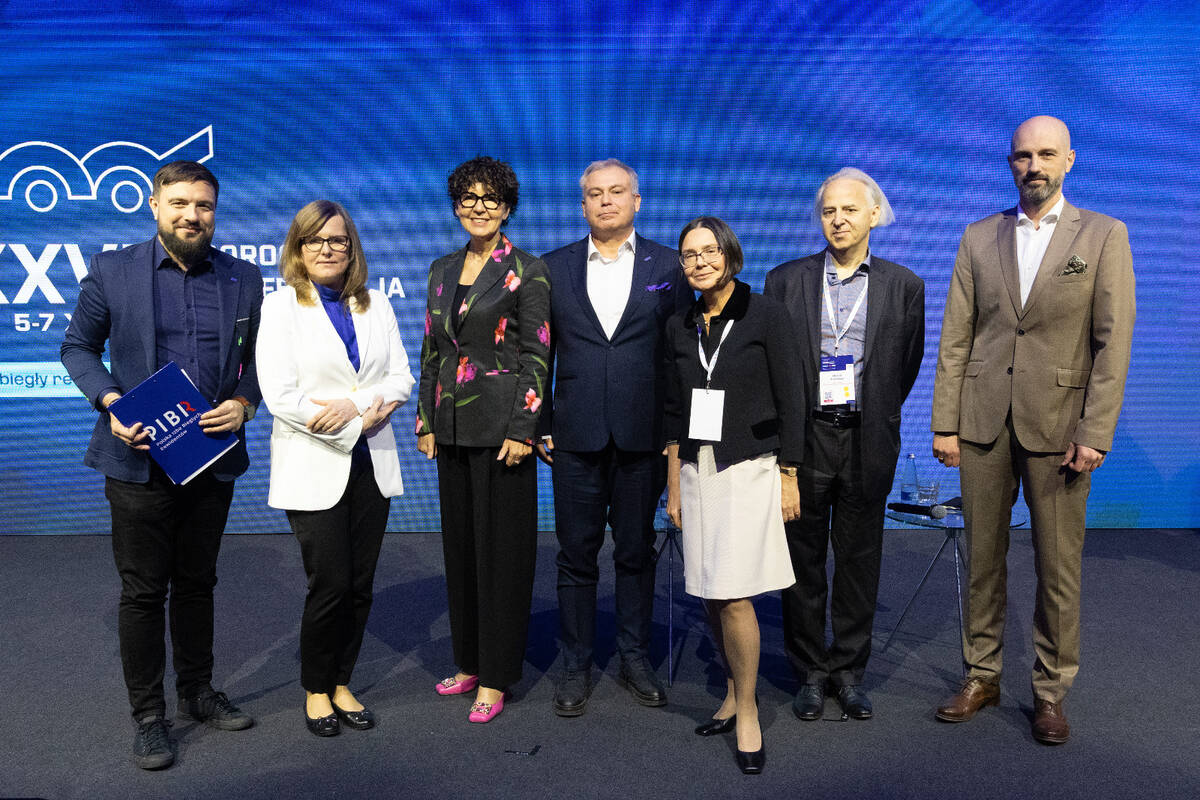
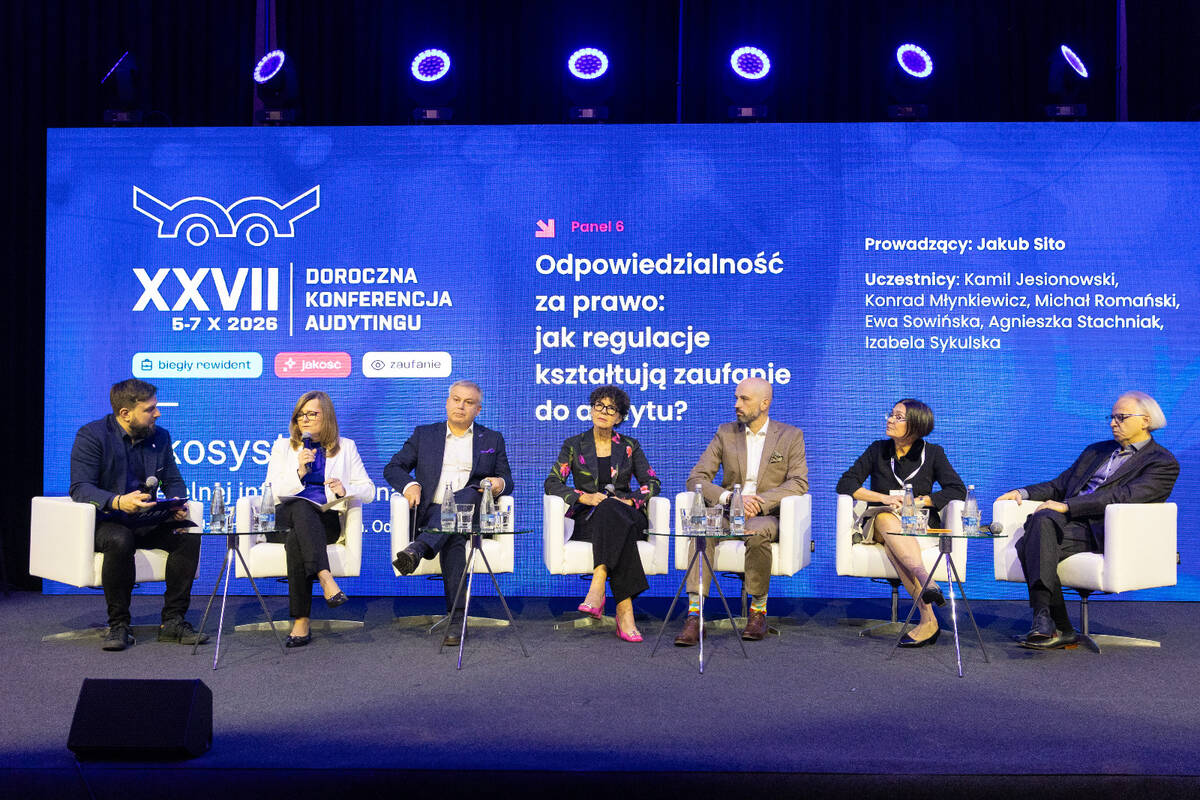
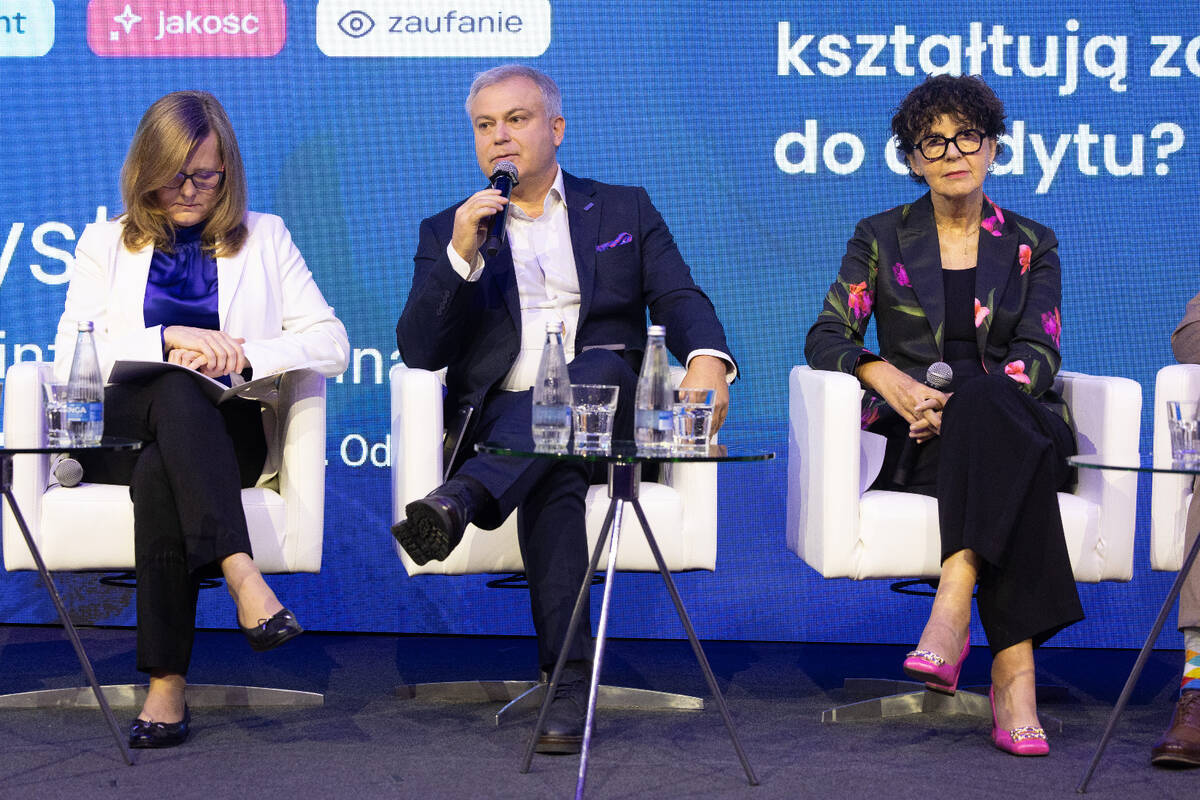
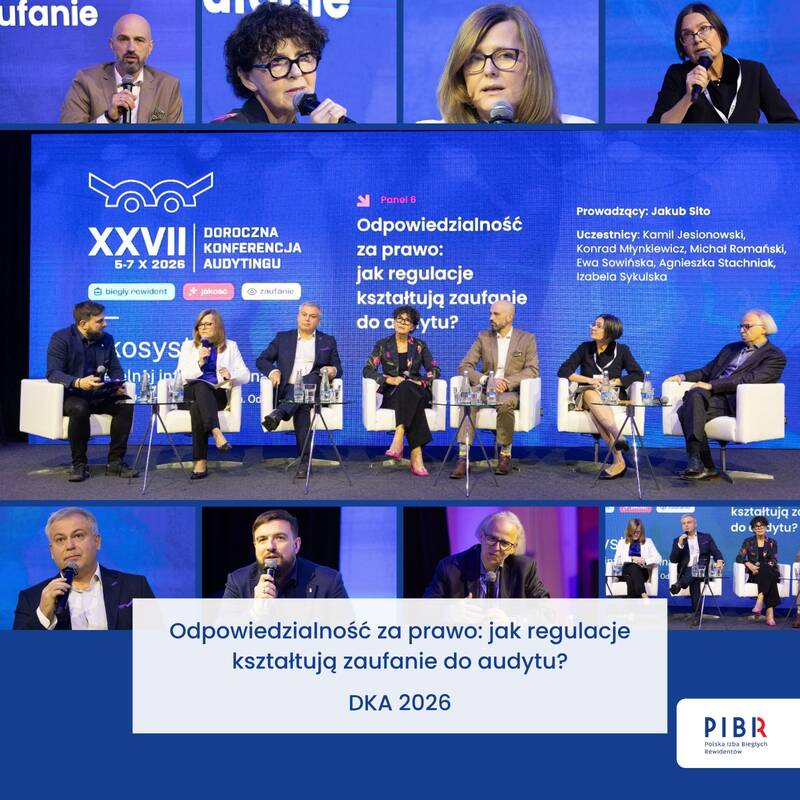
Trzeci dzień XXVII Dorocznej Konferencji Audytingu rozpoczął się od rozmowy „Odpowiedzialność za prawo: jak regulacje kształtują zaufanie do audytu?”.
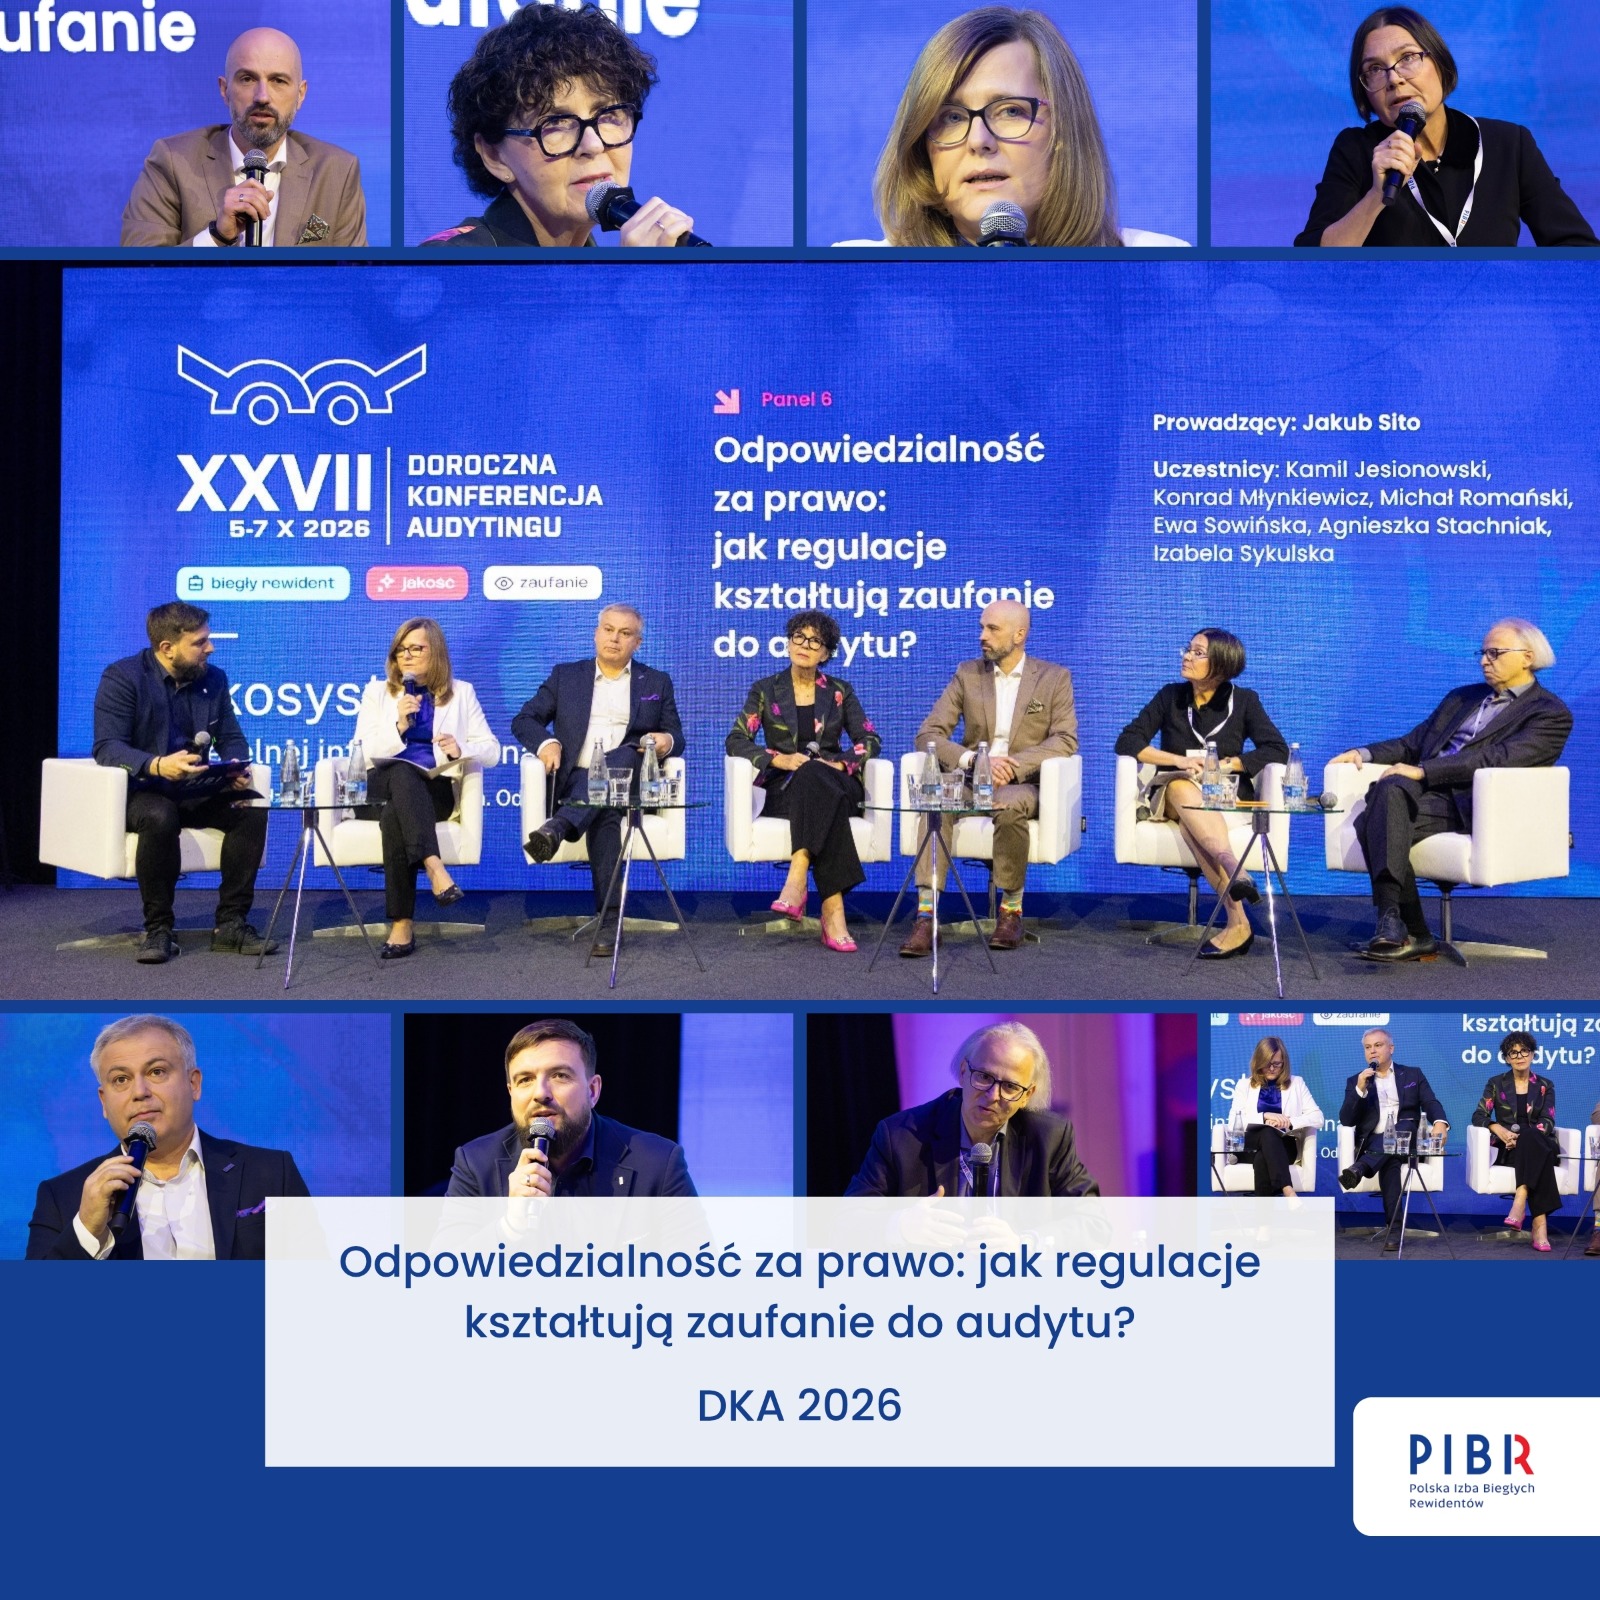
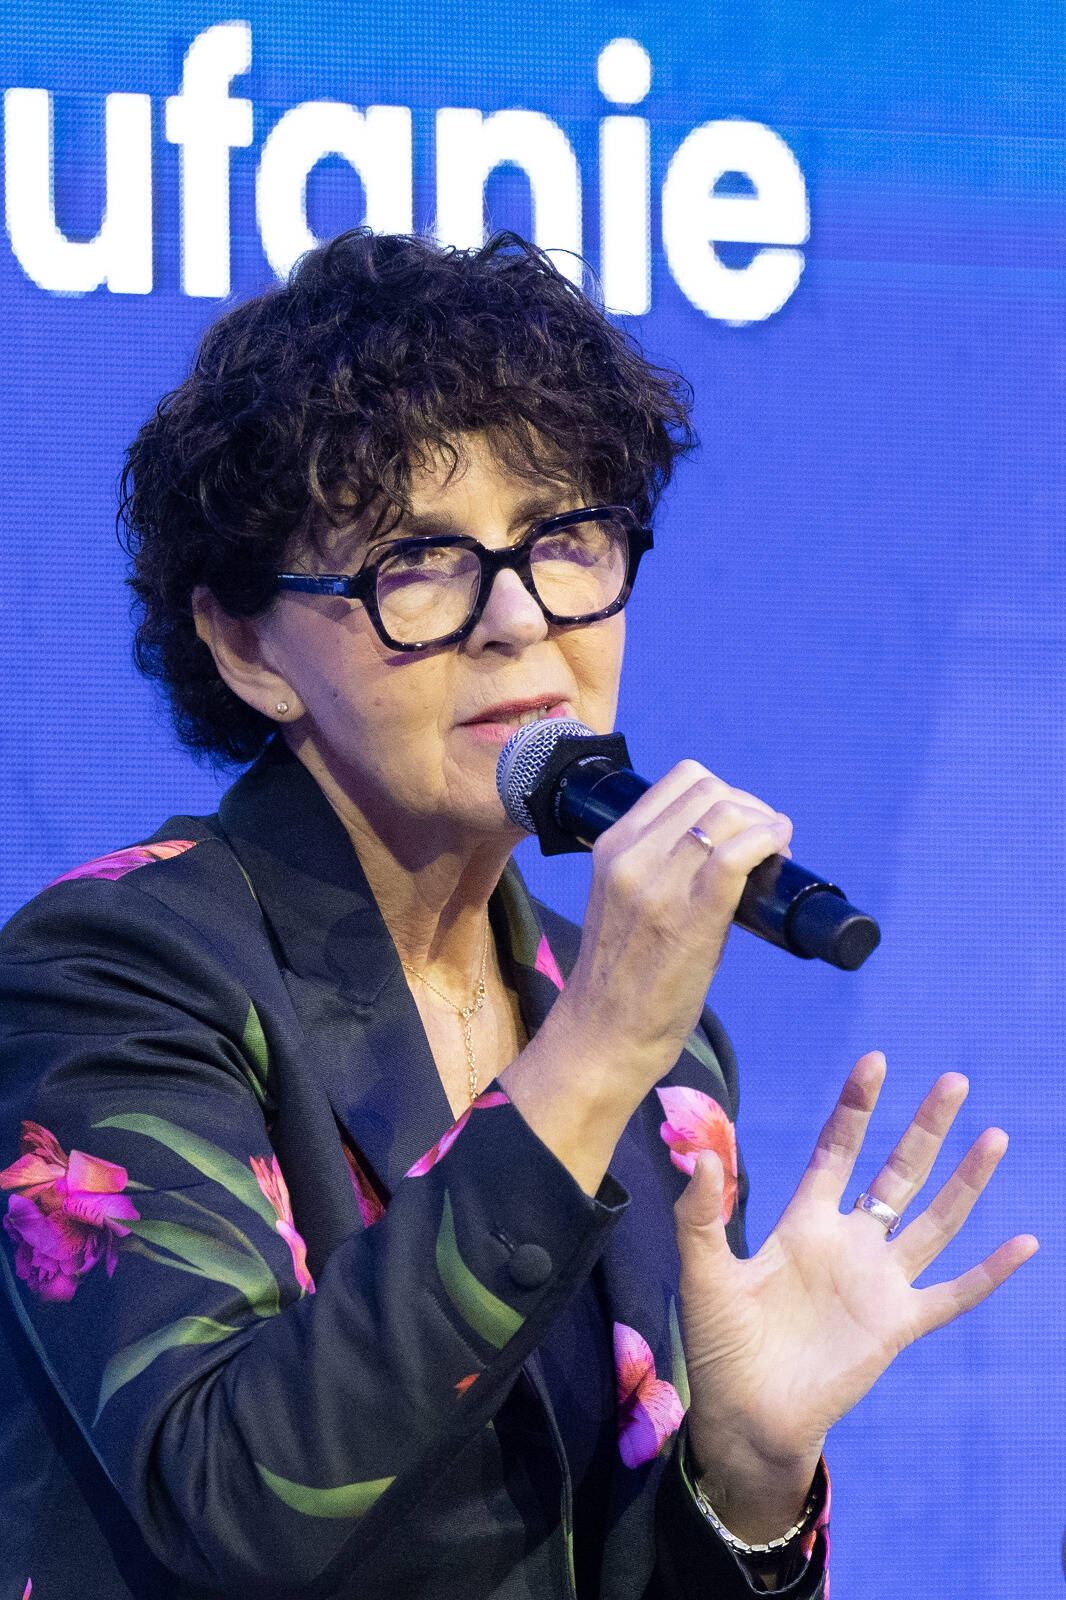
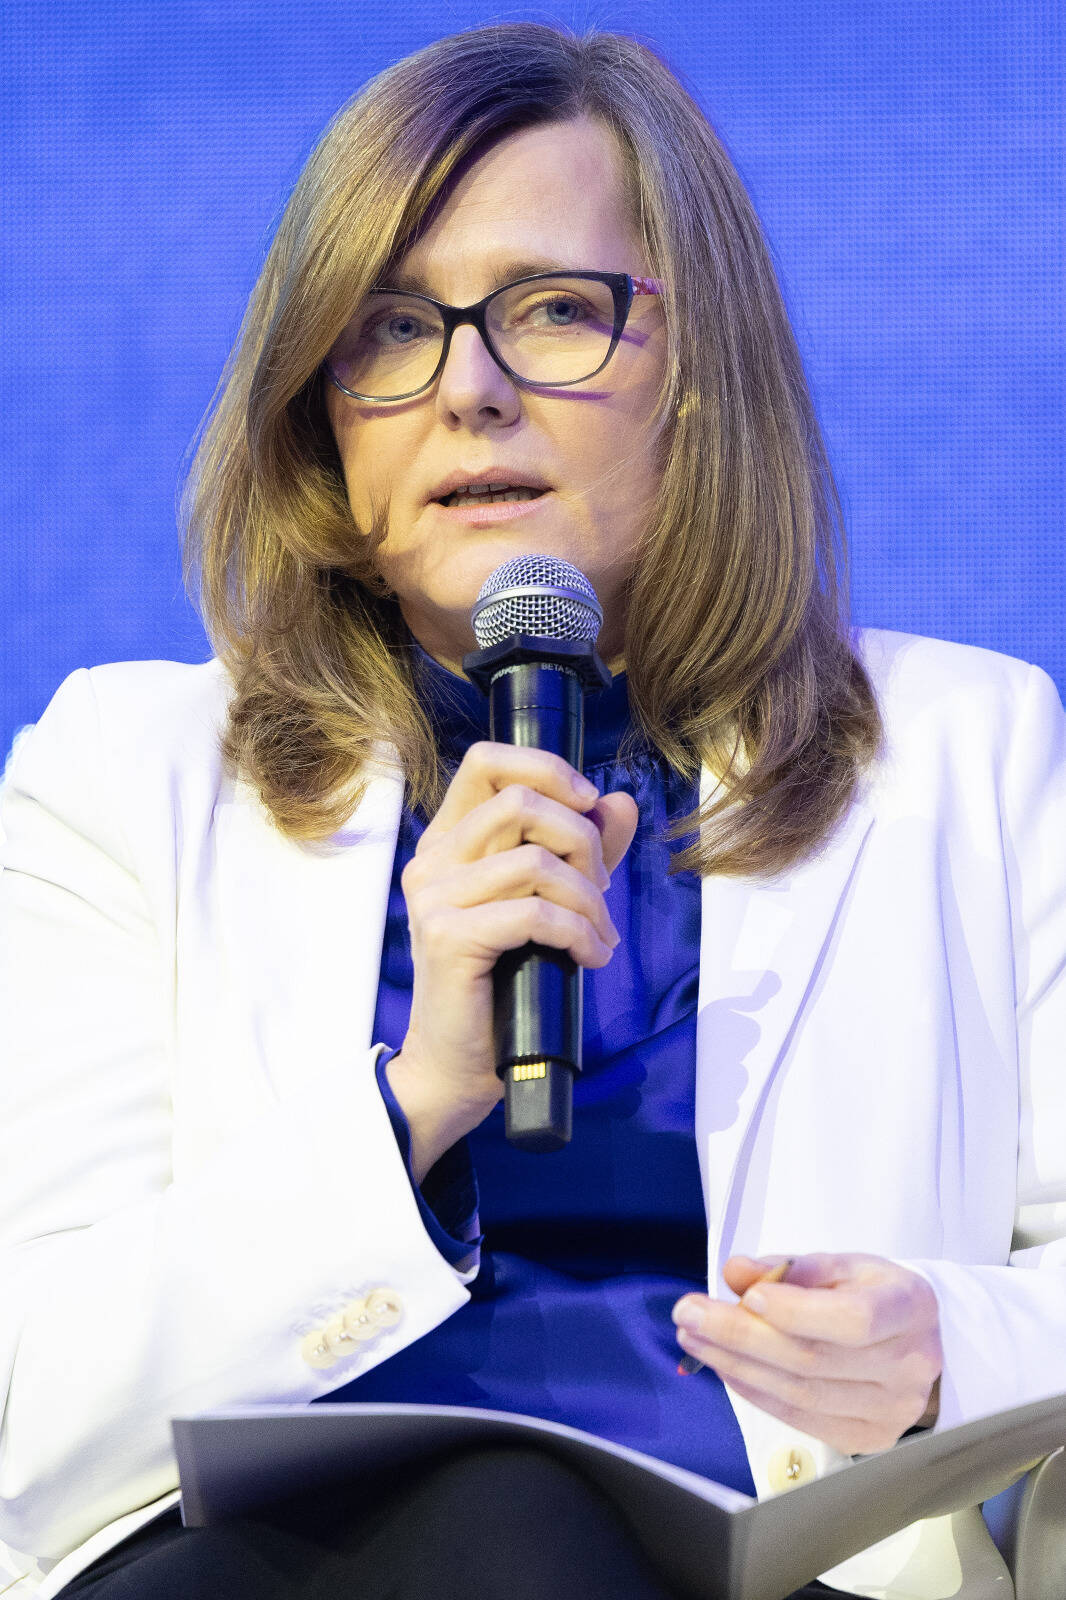
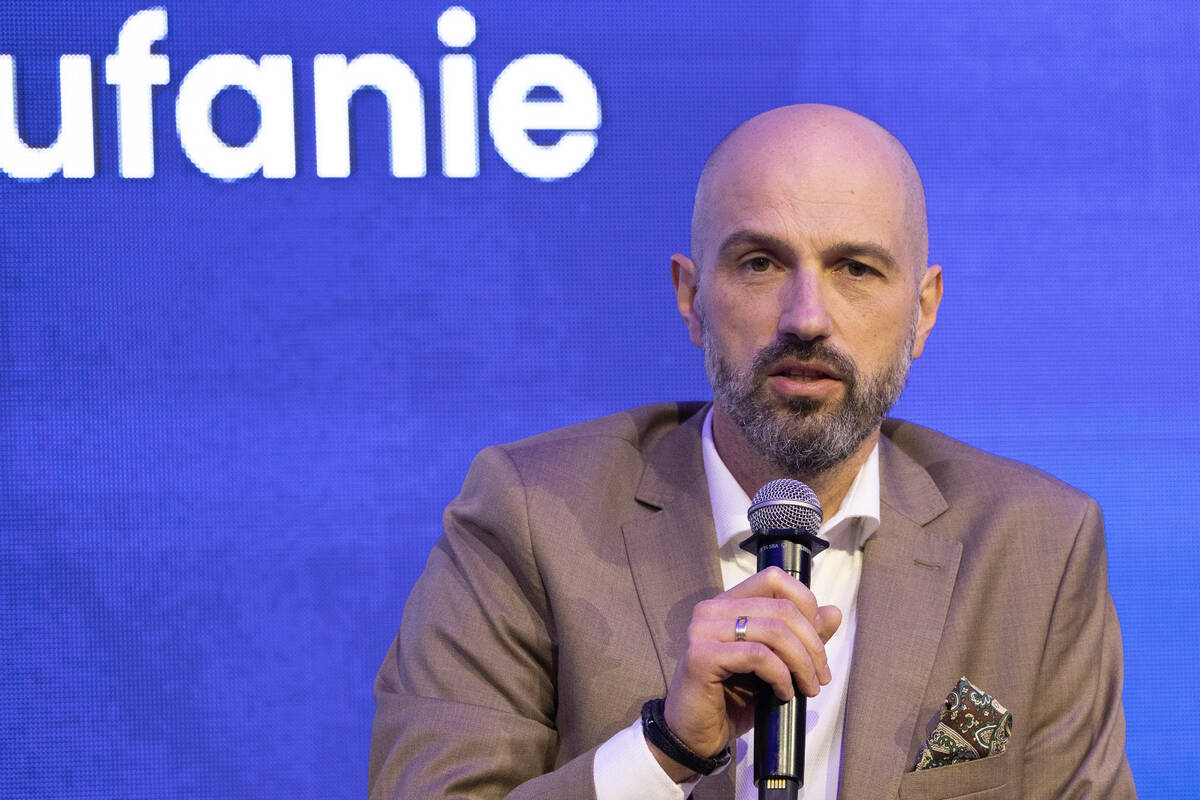
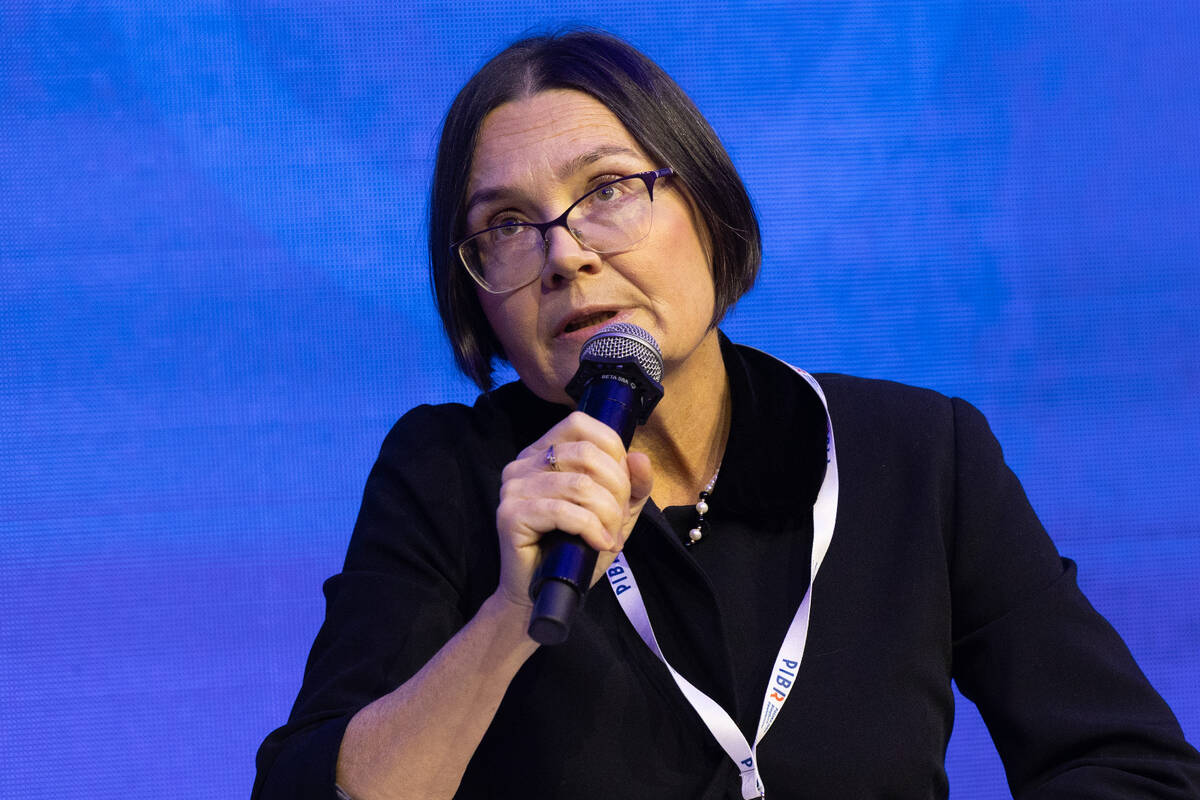
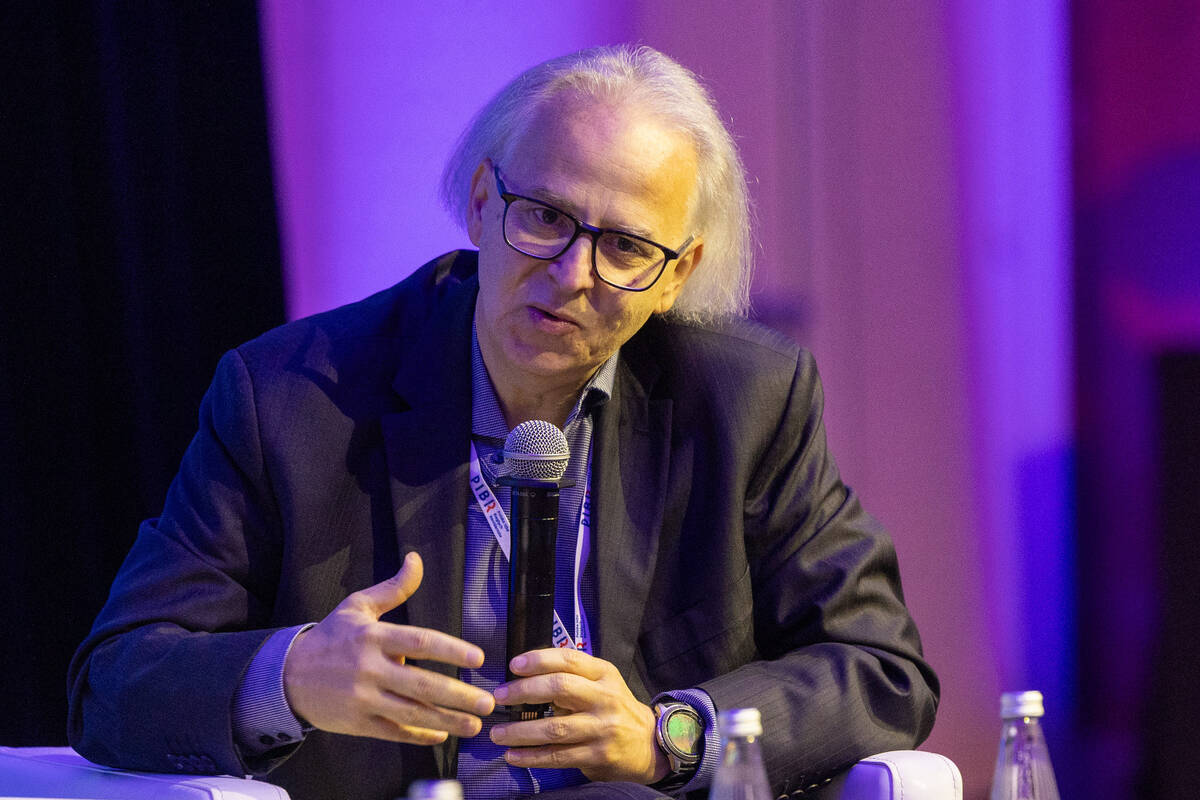
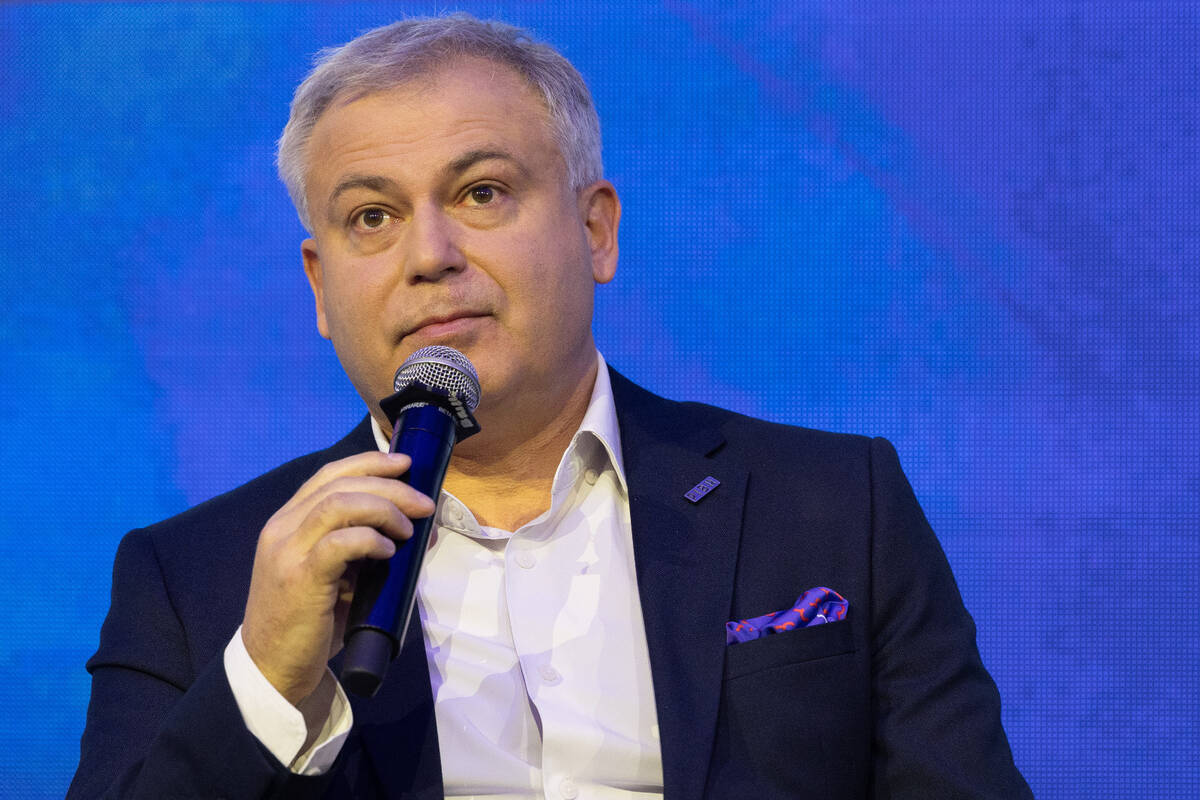
Dyskusję poprowadził Jakub Sito, Dyrektor i Redaktor Naczelny TVP3 Warszawa, a udział wzięli: Kamil Jesionowski, Prezes Krajowej Rady Biegłych Rewidentów, Konrad Młynkiewicz, adwokat z Kancelarii Prawnej MJW Legal Młynkiewicz Jędrzejewska i Wspólnicy sp.k., Michał Romański, biegły rewident, wieloletni audytor, obecnie dyrektor finansowy, Ewa Sowińska, Partnerka ESO Audit, niezależna członkini Rady Nadzorczej ORLEN S.A., Agnieszka Stachniak, Zastępca Dyrektora w Departamencie Efektywności Wydatków Publicznych i Rachunkowości Ministerstwa Finansów, oraz Izabela Sykulska, biegły rewident, ekspert w Departamencie Nadzoru Ubezpieczeniowego Urzędu Komisji Nadzoru Finansowego.
Po rozmowach o danych, nadzorze wewnętrznym, odpowiedzialności biegłego rewidenta, rynku, KNF, PANA i relacjach między nadzorem publicznym a środowiskiem audytorów uczestnicy przeszli do prawa, czyli do tej części ekosystemu, która wyznacza ramy odpowiedzialności, porządkuje role i tworzy warunki działania dla sporządzających, komitetów audytu, biegłych rewidentów, regulatorów i nadzoru.
Nie była to jednak rozmowa o paragrafach oderwanych od praktyki. Przeciwnie - szybko stało się jasne, że za każdym przepisem stoi sposób pracy, odpowiedzialność, ryzyko i konkretni ludzie. Dyskutowano więc nie tylko o tym, co zapisano w regulacjach, ale także o tym, jak prawo powstaje, jak reaguje na problemy widoczne w praktyce, czy daje uczestnikom rynku przewidywalność i czy potrafi wspierać zaufanie, zamiast dokładać kolejne warstwy obowiązków.
Prawo między stabilnością a zmianą
Z perspektywy Ministerstwa Finansów wybrzmiał dylemat, który towarzyszy wielu procesom regulacyjnym. Agnieszka Stachniak mówiła o potrzebie szukania równowagi między stabilnością przepisów a ich elastycznością. Prawo powinno dawać poczucie przewidywalności, ale nie może pozostawać obojętne ani na nowe zjawiska gospodarcze, ani na sytuacje, w których regulacje nie działają zgodnie z pierwotnym celem.
Ten głos dobrze łączył się z wcześniejszymi dyskusjami o przeregulowaniu, nadmiarze danych, formalizmie i kolejnych warstwach obowiązków. Tym razem pytanie zostało postawione szerzej: kiedy zmiana prawa odpowiada na realną potrzebę, a kiedy staje się reakcją, która nie rozwiązuje problemu u źródła.
W tej części rozmowy pojawiło się także przypomnienie Kamila Jesionowskiego, że prawo nie jest wyłącznie paragrafem. Prezes KRBR odwołał się do myśli, że prawo jest sztuką tego, co dobre i słuszne, a więc potrzebuje intencji, kierunku i uwzględnienia człowieka, którego dotyczy. Z tej perspektywy regulacje dotyczące audytu nie mogą być oderwane od doświadczenia osób wykonujących zawód zaufania publicznego.
Tak ustawiona rozmowa pozwoliła spojrzeć na prawo nie jak na zamknięty system nakazów i sankcji, ale jak na ramę, która powinna pomagać odpowiedzialnie wykonywać zawód, chronić interes publiczny i jednocześnie nie tracić z pola widzenia ludzi, którzy tę odpowiedzialność ponoszą.
Jedna rozmowa, wiele doświadczeń
Prawo dotyczące audytu nie działa w pustce. Dotyka wielu stron tego samego ekosystemu, dlatego w dyskusji spotkały się różne doświadczenia: regulatora, samorządu, nadzoru sektorowego, biznesu, prawa i nadzoru korporacyjnego.
Perspektywę nadzoru sektorowego wniosła Izabela Sykulska, która mówiła o użytkownikach informacji finansowej, dialogu z biegłymi rewidentami i wymianie informacji o ryzykach. W jej wypowiedzi pojawiło się także znaczenie ujednoliconych standardów badania dla zaufania inwestorów i innych odbiorców sprawozdań finansowych.
Michał Romański pokazywał, jak zmiany regulacyjne wpływają na codzienność przedsiębiorstw. Standardy badania dotyczą bezpośrednio firm audytorskich, ale w praktyce angażują także zarządy, CFO i zespoły finansowe. W tym ujęciu biegły rewident może być dla biznesu przewodnikiem po zmianach, szczególnie wtedy, gdy potrafi mówić nie tylko językiem ryzyk i obowiązków, ale także językiem korzyści.
Od strony prawnej rozmowę porządkował Konrad Młynkiewicz, odnosząc się do granic odpowiedzialności poszczególnych uczestników rynku, roli sądów w kształtowaniu wykładni oraz napięcia między zawodowym osądem biegłego rewidenta a oczekiwaniami organów kontrolnych. W tle pojawił się również temat czasu trwania postępowań i znaczenia orzeczeń sądowych dla praktyki stosowania prawa.
Szczególny wymiar tej rozmowie nadała Ewa Sowińska, która patrzyła na regulacje jednocześnie z perspektywy biegłej rewidentki, członkini rady nadzorczej i osoby pracującej blisko ładu korporacyjnego. W jej wypowiedzi mocno wybrzmiało pytanie o sens regulacji: nie tylko o to, co należy zapisać w procedurach, ale po co to robimy, komu ma to służyć i jaką odpowiedzialność ma porządkować. Mówiła o kulturze organizacyjnej, należytej staranności i roli komitetów audytu, ale także o tym, że prawo nie powinno być wdrażane wyłącznie przez dopisywanie kolejnych punktów do dokumentów. Powinno pomagać organizacjom wcześniej rozpoznawać ryzyka, zadawać właściwe pytania i podejmować decyzje z większą świadomością ich konsekwencji.
Ten fundament dyskusyjny pozwolił, by wybrzmiała także perspektywa samorządu zawodowego, który od kilku lat zgłasza postulaty zmian legislacyjnych i przekłada doświadczenia środowiska biegłych rewidentów na konkretne propozycje rozwiązań.
Od postulatów do procesu legislacyjnego
Kamil Jesionowski przypomniał, że Krajowa Rada Biegłych Rewidentów już w 2024 roku składała do Ministerstwa Finansów wnioski dotyczące zmian potrzebnych z punktu widzenia wykonywania zawodu, w tym skrócenia okresu przechowywania akt i przedawnienia karalności z 8 do 5 lat. Wówczas postulat nie został zaakceptowany, ale temat był dalej podejmowany w rozmowach, uzgodnieniach i pracach nad przeglądem ustawy.
Za kolejnym procesem szerszej zmiany ustawy, zainicjonowanym w 2025 roku, stała praca całego środowiska, nie tylko Krajowej Rady. W propozycje zmian włączały się osoby reprezentujące różne doświadczenia i różne części rynku. Propozycje zostały złożone w kwietniu 2025 roku. Prace trwają w Ministerstwie Finansów.
Dlatego dyskusja o legislacji nie była wyłącznie rozmową o przepisach. Była też rozmową o praktyce ustanawiania prawa, wykonywania zawodu, kontroli, jakości i warunkach, w jakich biegli rewidenci podejmują decyzje.
Kontrola, która daje wiedzę
Jednym z tematów była kontrola i jej praktyczne znaczenie dla poprawy jakości. W rozmowie wybrzmiało, że biegli rewidenci potrzebują informacji osadzonej w konkretnym stanie faktycznym. Samo wskazanie naruszonego standardu nie zawsze pozwala zrozumieć, gdzie przebiegała granica błędu, jak organ doszedł do swojej oceny i co w podobnych sytuacjach powinno zostać zrobione inaczej. Dopiero taka informacja może stać się podstawą realnej poprawy.
Ten wątek uzupełniała perspektywa Konrada Młynkiewicza, który mówił o znaczeniu wykładni sądów, czasie trwania postępowań i potrzebie właściwego rozumienia zawodowego osądu biegłego rewidenta. W jego wypowiedzi pojawiło się również spojrzenie na dokumentację badania nie jako listę automatycznych wymogów, lecz jako zapis pozwalający prześledzić tok rozumowania audytora: kontekst, ryzyko, wykonane procedury i wnioski.
Z perspektywy Michała Romańskiego ten temat łączył się z relacją między audytorem a CFO. Granica między uzasadnionym badaniem a formalizmem, który nie wnosi wartości do jakości sprawozdania, przebiega nie tylko przez zakres dokumentów, ale także przez sposób komunikacji, wyjaśnienie celu i zachowanie kontaktu z osobami po drugiej stronie procesu.
W tym kontekście pojawiła się również kwestia finansowania działań samorządu. Jeśli samorząd ma przekładać wnioski z kontroli na edukację, szkolenia i praktyczne wsparcie firm audytorskich, potrzebuje narzędzi i przestrzeni do działań wdrożeniowych. Dlatego rozmawiano o rozszerzeniu zakresu finansowania działalności samorządowej z opłaty z tytułu nadzoru, tak aby środki mogły służyć nie tylko ustanawianiu standardów, ale również ich wdrażaniu, objaśnianiu i przekładaniu na praktykę. Agnieszka Stachniak wskazywała, że w tym obszarze nie widać zasadniczej rozbieżności stanowisk między interesariuszami, a dalsza praca dotyczy sposobu ujęcia tej zmiany w przepisach.
Komfort, nie strach
W dyskusji wybrzmiało zdanie o potrzebie takich rozwiązań, które pozwolą biegłym rewidentom wykonywać swoje czynności sprawnie, w interesie publicznym, ale w komforcie, nie w strachu.
Nie chodziło o obniżanie wymagań ani o osłabianie nadzoru. Chodziło o warunki wykonywania zawodu, w których biegły rewident zna zasady, rozumie kryteria oceny, otrzymuje informację zwrotną i może podejmować decyzje zawodowe bez poczucia, że każdy błąd formalny automatycznie prowadzi do sankcji.
Ta część rozmowy spotkał się z perspektywą biznesu. Dla wielu przedsiębiorstw, zwłaszcza mniejszych, biegły rewident jest jednym z kanałów kontaktu ze zmianami regulacyjnymi. Jakość audytu ma więc znaczenie nie tylko dla samego badania, ale także dla zdolności firm do rozumienia nowych obowiązków i przygotowywania się do nich.
Edukacja i przygotowanie do odpowiedzialności
Rozmowa o prawie prowadziła także do pytania o przygotowanie ludzi do pełnienia ról w ekosystemie rzetelnej informacji finansowej. W tym miejscu szczególnie wyraźnie wybrzmiała perspektywa Ewy Sowińskiej, która mówiła o komitetach audytu, należytej staranności i wcześniejszym włączaniu nadzoru w procesy decyzyjne, zwłaszcza wtedy, gdy decyzje są obarczone większym ryzykiem. Zwracała uwagę, że biegli rewidenci mogą wnosić do komitetów audytu bardzo konkretną wartość: umiejętność zadawania pytań, analizowania danych, widzenia zależności i podejmowania decyzji dopiero wtedy, gdy dostępne są potrzebne informacje.
W jej wypowiedzi pojawił się również ważny wątek edukacji i przygotowania do zawodu zaufania publicznego. Sama wiedza merytoryczna nie wystarcza, jeśli zawód wymaga odpowiedzialności, etycznej postawy, odporności na presję i umiejętności działania w sytuacjach niejednoznacznych. Dlatego edukacja nie może ograniczać się wyłącznie do przepisów i standardów. Powinna także przygotowywać do odpowiedzialności, komunikacji, pracy z ryzykiem i rozumienia wpływu, jaki decyzje biegłego rewidenta mają na organizacje, rynek i zaufanie do informacji finansowej.
Do tej perspektywy Agnieszka Stachniak odniosła się od strony regulacyjnej, wskazując, że nie każda kompetencja może być sprawdzana przez przepisy, a zbyt wiele barier na wejściu mogłoby utrudniać przyciąganie młodych osób do zawodu. W rozmowie pojawiło się więc znaczenie edukacji, kształcenia na uczelniach oraz rozwijania kompetencji już w środowisku pracy. Kamil Jesionowski uzupełniał ten wątek, wskazując na znaczenie ścieżki uczelnianej, łączącej egzaminy z edukacją, Ważna jest praca nad tą edukacją oraz na odpowiedzialność środowiska za przygotowanie młodych adeptów zawodu do aplikacji i późniejszego wykonywania obowiązków biegłego rewidenta.
Zmiany, które są w toku
Jaki jest aktualny stan prac legislacyjnych? Wśród zmian na etapie Stałego Komitetu Rady Ministrów wskazano projekt UD 257, obejmujący między innymi skrócenie z 8 do 5 lat okresu przechowywania dokumentacji oraz okresu, w którym organ nadzoru może wszcząć postępowanie, uproszczenie przepisów dotyczących oświadczeń o niezależności oraz wprowadzenie możliwości gradacji naruszeń, w tym stwierdzania naruszeń o znikomej lub niskiej wadze.
Wśród dalszych kierunków pracy pojawiły się także kwestie zgłoszone przez samorząd zawodowy i Platformę Audytorzy JZP do prac deregulacyjnych. Końcowe wypowiedzi panelistów pokazały kilka potrzeb: zmianę procedury kontroli firm audytorskich, mniej hermetyczny język i większą przejrzystość komunikacji, rozsądniejsze stanowienie prawa, lepsze przygotowywanie uczestników rynku do nowych regulacji oraz odpowiedzialność organów państwa za wpływ przepisów na ludzi, ich godność i poczucie bezpieczeństwa.
Prawo jako klamra zaufania
Na zakończenie wybrzmiała myśl, która spinała całą konferencję: informacja finansowa nie ma jednego właściciela, bo powstaje w ekosystemie złożonym z danych u źródła, ładu korporacyjnego, zawodowego osądu audytora, nadzoru publicznego i prawa. Prawo jest klamrą tego ekosystemu, a zaufanie rośnie tam, gdzie jest ono proporcjonalne, gdzie kontrola zamienia się w zrozumiałą informację zwrotną, a odpowiedzialność nie jest przerzucana, lecz podejmowana.
Ta dyskusja pokazała, że prawo w audycie nie jest tylko tłem. Jest jednym z warunków zaufania - ale tylko wtedy, gdy pozostaje proporcjonalne, zrozumiałe i zakorzenione w praktyce. W takim ujęciu staje się nie abstrakcyjną konstrukcją, lecz mechanizmem, który wpływa na jakość audytu, sposób wykonywania zawodu, relacje między uczestnikami rynku i poczucie bezpieczeństwa osób ponoszących odpowiedzialność zawodową.
Prawo działa nie tylko przez przepisy, ale także przez kulturę organizacyjną, sposób zadawania pytań, jakość komunikacji i przygotowanie ludzi do odpowiedzialności.
Jeżeli chcesz otrzymywać wiadomości o bieżącej działalności PIBR, przejdź do strony z zapisami.