© PIBR – wszelkie prawa zastrzeżone
godz. 13:21, 6.10.2026 r.
© PIBR – wszelkie prawa zastrzeżone
godz. 13:21, 6.10.2026 r.
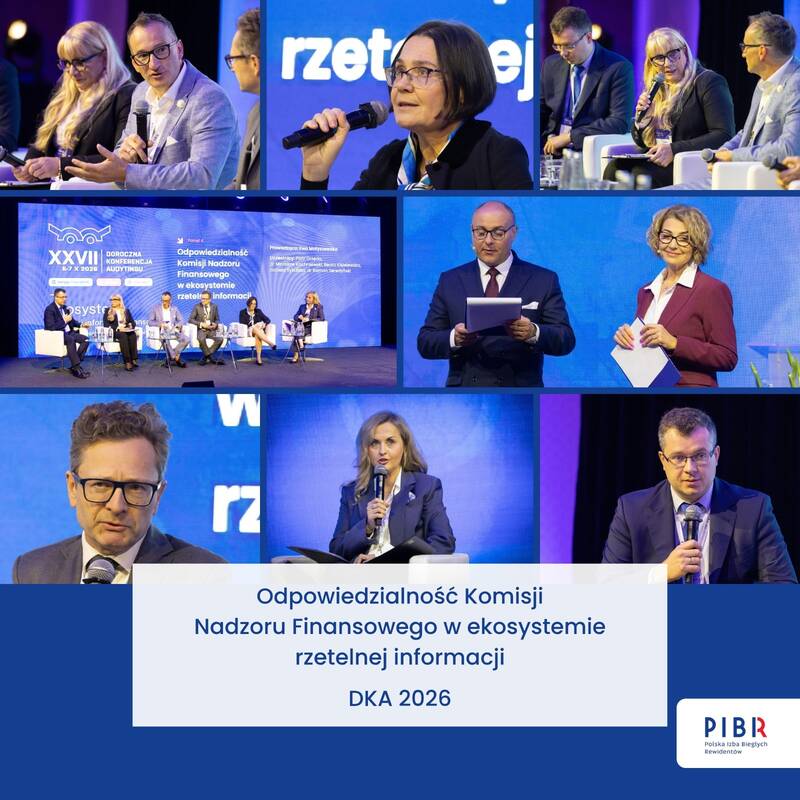
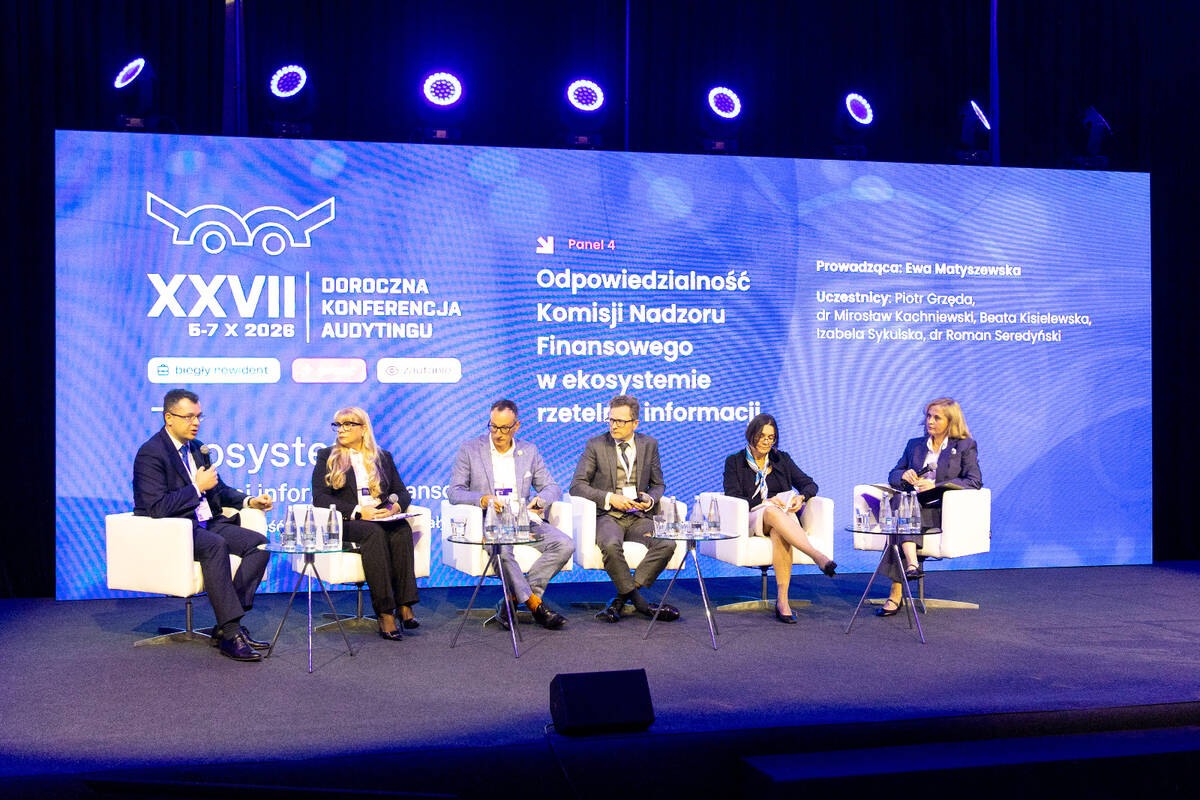
Drugi dzień XXVII Dorocznej Konferencji Audytingu rozpoczął się od rozmowy o odpowiedzialności Komisji Nadzoru Finansowego w ekosystemie rzetelnej informacji. Po pierwszym dniu, w którym uczestnicy przyglądali się danym, nadzorowi wewnętrznemu i odpowiedzialności biegłego rewidenta, perspektywa została poszerzona o rynek, inwestorów, emitentów, komitety audytu i instytucje nadzorcze.
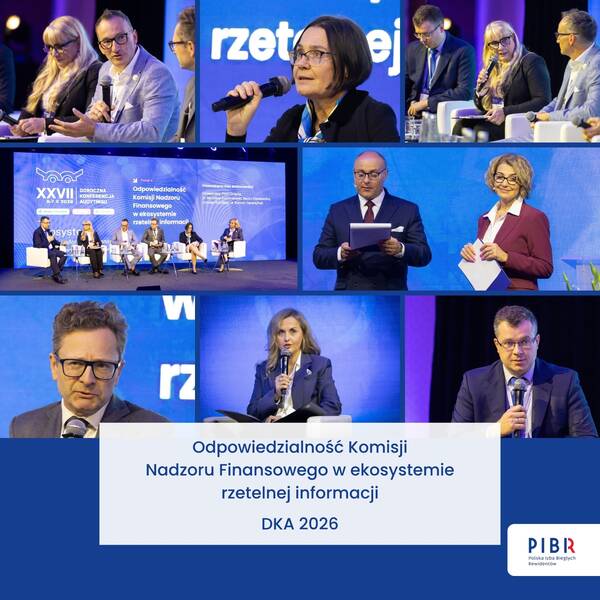
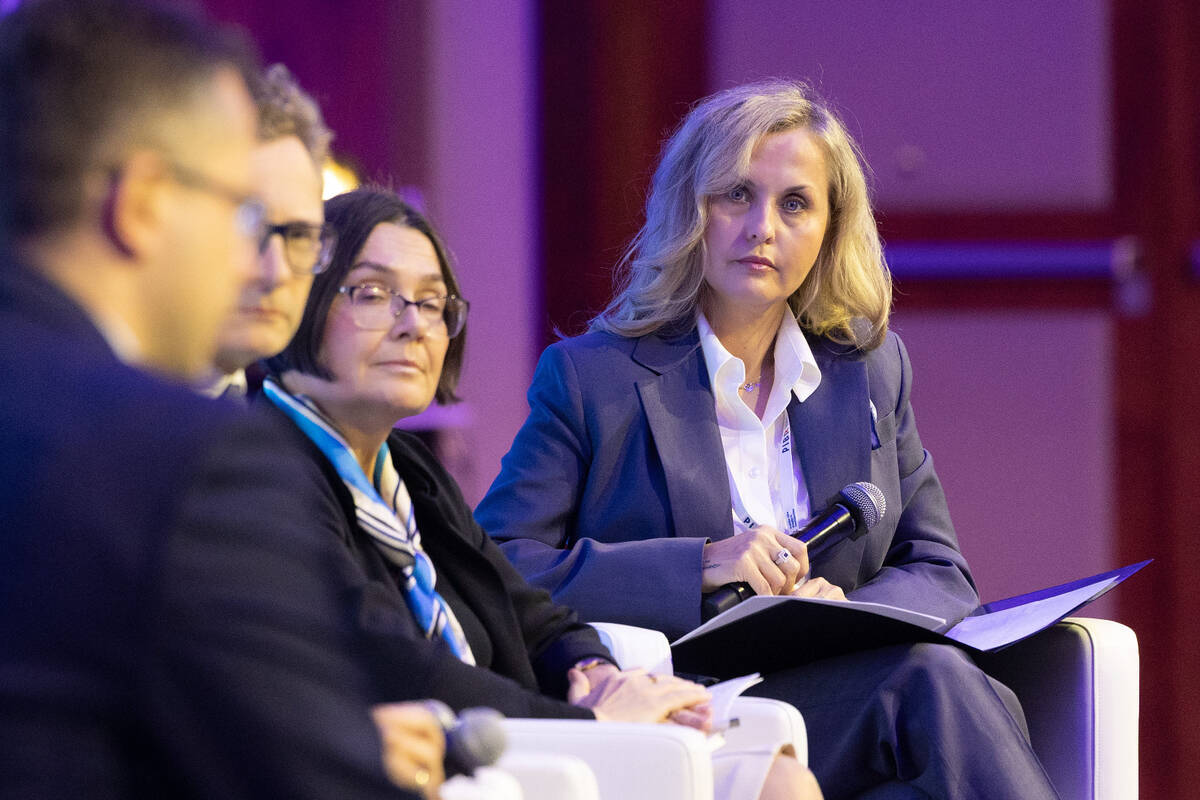
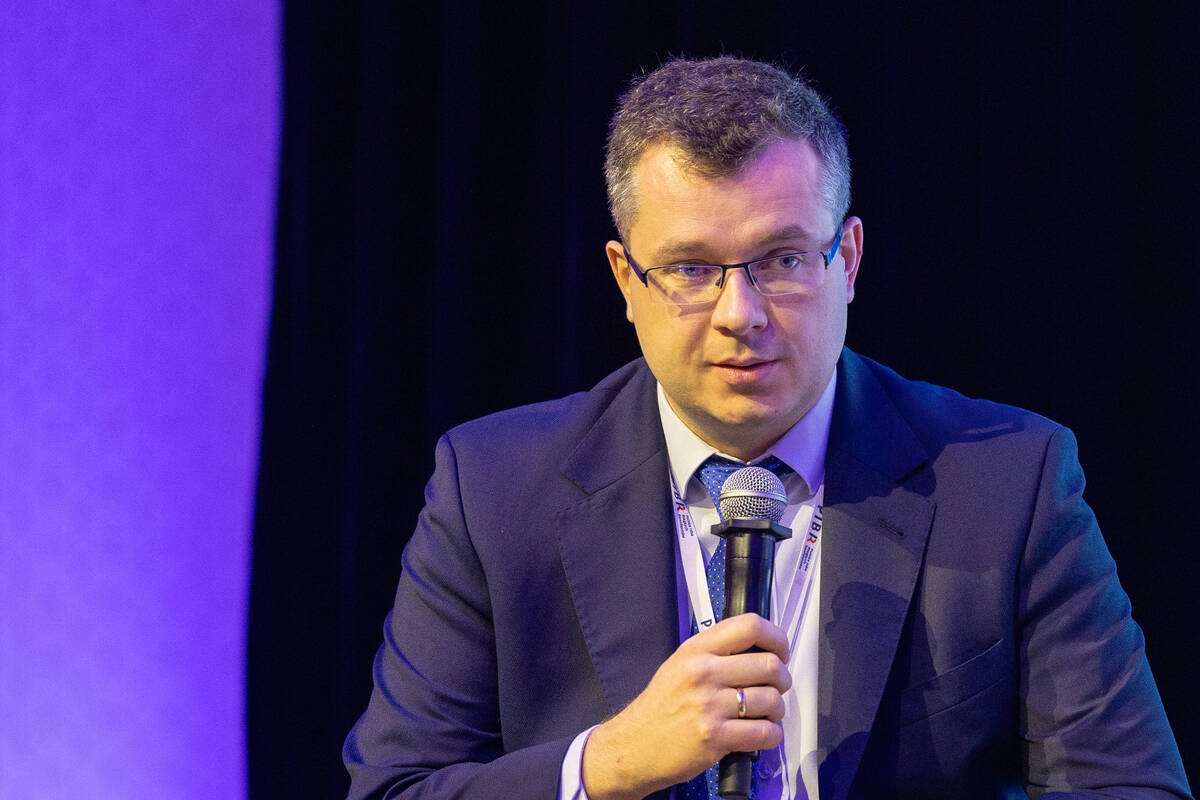
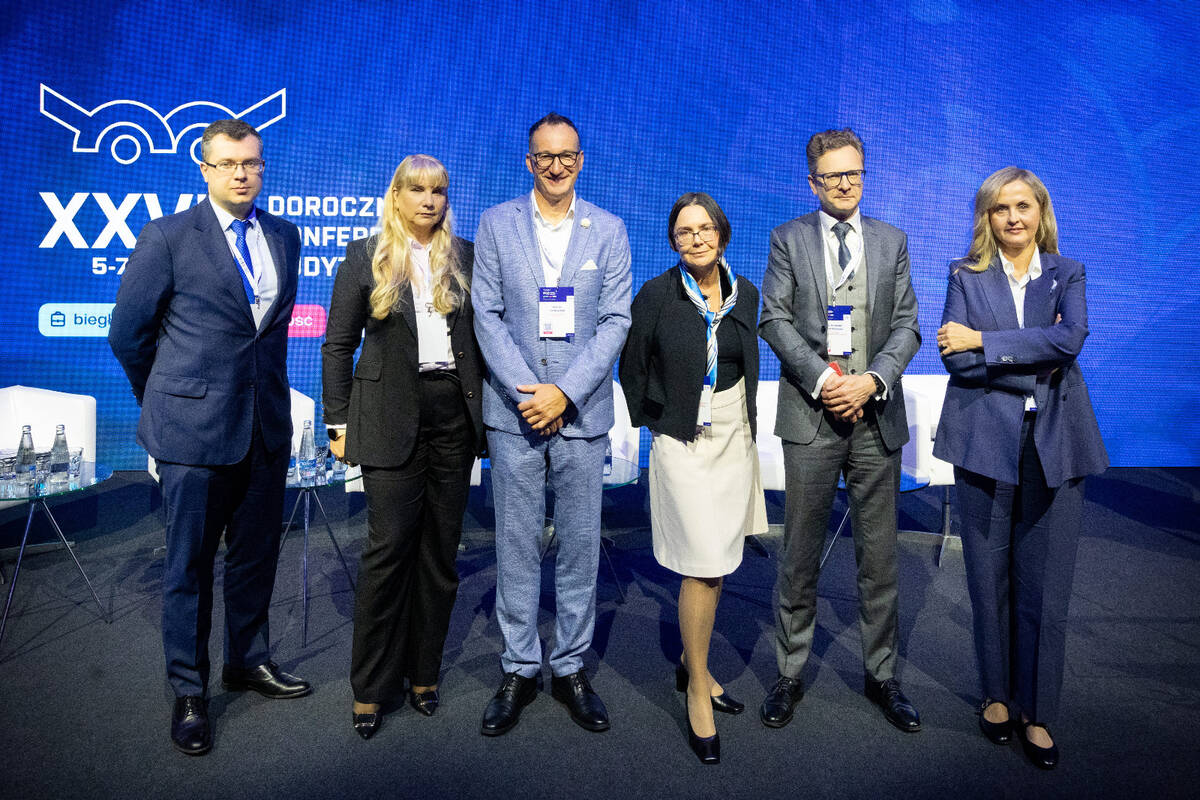
Panel „Odpowiedzialność Komisji Nadzoru Finansowego w ekosystemie rzetelnej informacji” poprowadziła Ewa Matyszewska. W dyskusji udział wzięli: Piotr Grzęda, kierownik w Departamencie Spółek Publicznych UKNF, dr Mirosław Kachniewski, Prezes Zarządu Stowarzyszenia Emitentów Giełdowych, dr Roman Seredyński, partner zarządzający grupą UHY Poland, Izabela Sykulska, biegły rewident, ekspert w Departamencie Nadzoru Ubezpieczeniowego UKNF oraz Beata Kisielewska, biegły rewident, członkini Rady Nadzorczej i Przewodnicząca Komitetu Audytu w Tauron Polska Energia S.A.
Już na początku rozmowy wybrzmiało, że pojęcie ekosystemu bardzo dobrze opisuje odpowiedzialność za informację finansową, ponieważ nie powstaje ona w jednym miejscu i nie jest efektem działania jednej instytucji. Przygotowuje ją zarząd, nadzoruje rada nadzorcza i komitet audytu, niezależnego zapewnienia dostarcza biegły rewident, a nad prawidłowością funkcjonowania rynku czuwa nadzór. Dlatego rozmowa nie zatrzymała się na formalnych granicach odpowiedzialności, ale dotknęła tego, co dzieje się pomiędzy nimi: komunikacji, przepływu informacji, jakości osądu i gotowości do reagowania wtedy, gdy pojawia się ryzyko.
Gdzie dziś jest najsłabsze ogniwo?
Pierwsza część panelu pokazała, jak różnie można patrzeć na ten sam system w zależności od miejsca, z którego się go obserwuje. Wśród potencjalnie słabszych ogniw wskazywano komitety audytu, komunikację między uczestnikami procesu, poziom edukacji inwestorów, nadmiar danych oraz ryzyko, że ważna informacja zatrzyma się głęboko w organizacji i nie dotrze na czas do osób, które powinny na nią zareagować.
W dyskusji pojawił się wątek komitetu audytu jako organu, na który nałożono ważne zadania, ale który nie zawsze dysponuje wystarczającymi narzędziami, aby skutecznie je realizować. Jednocześnie podkreślono, że dobrze działający komitet audytu, oparty na kompetencjach, czasie, doświadczeniu i gotowości do zadawania pytań, może być jednym z najmocniejszych elementów całego systemu. Kluczowa okazała się komunikacja, ponieważ bez niej nawet najlepiej opisane role nie tworzą sprawnego ekosystemu.
Ważny był również głos dotyczący edukacji inwestorów. Nawet najlepsza informacja finansowa musi zostać właściwie odczytana, zrozumiana i wykorzystana. Jeśli odbiorca nie potrafi ocenić ryzyka, nie rozumie podstawowych mechanizmów inwestowania albo gubi się w nadmiarze danych, sama rzetelność raportu nie wystarcza, aby informacja realnie wspierała decyzje.
Nadzór oparty na ryzyku
Istotnym wątkiem panelu była rola KNF w ocenie informacji publikowanych przez emitentów. Z perspektywy UKNF nadzór nad treścią sprawozdań finansowych jest oparty na ryzyku, co oznacza koncentrację na tych obszarach, w których informacja może być szczególnie wrażliwa, problematyczna albo potencjalnie wprowadzająca inwestora w błąd.
Wśród takich obszarów pojawiły się między innymi kontynuacja działalności, istotne osądy, identyfikacja kontroli nad innymi jednostkami oraz zagadnienia, które mogą znacząco zmienić obraz sprawozdania finansowego. Panel pokazał więc, że nadzór nie polega wyłącznie na sprawdzaniu formalnej zgodności dokumentów, ale na patrzeniu tam, gdzie ryzyko dla użytkownika informacji jest największe.
Wybrzmiało także, że skuteczny nadzór nie powinien ograniczać się wyłącznie do wykrywania błędów po fakcie. Jego mandat jest wprawdzie następczy, ponieważ najpierw powstaje sprawozdanie, potem jest ono badane, a dopiero później oceniane przez nadzór, jednak znaczenie ma również prewencja, dialog z jednostkami nadzorowanymi i wcześniejsze wskazywanie obszarów, które w przyszłości mogą prowadzić do nieprawidłowości.
Więcej informacji nie zawsze znaczy lepiej
Jednym z najmocniejszych tematów panelu była różnica między informacją formalnie poprawną a informacją naprawdę użyteczną. W dyskusji podkreślano, że nadmiar ujawnień może tworzyć szum, w którym inwestorowi coraz trudniej odnaleźć to, co rzeczywiście ważne. Raportowanie coraz większej liczby danych nie jest także neutralne dla emitentów, szczególnie mniejszych spółek, które ponoszą koszty przygotowania informacji i mogą tracić część przewagi konkurencyjnej przez zbyt szerokie ujawnienia.
Wybrzmiało również, że emitent i nadzorca nie zawsze patrzą na rzetelną informację z tej samej perspektywy. W praktyce emitent często przygotowuje informację tak, aby odpowiadała wymogom nadzorcy, a niekoniecznie potrzebom inwestora. To prowadzi do ważnego pytania, czy rynek otrzymuje informację najbardziej użyteczną, czy przede wszystkim formalnie bezpieczną.
Panel dobrze pokazał, że zgodność ze standardem nie zamyka tematu rzetelności. Można spełnić wszystkie wymogi ujawnień, a mimo to nie dać inwestorowi jasnego obrazu ekonomicznej rzeczywistości. Rzetelna informacja powinna być nie tylko kompletna, ale także zrozumiała, uporządkowana i osadzona w kontekście, który pozwala odbiorcy zobaczyć nie tylko dane, lecz także ich znaczenie.
Audytor i komitet audytu jako partnerzy w rozmowie o ryzyku
Duża część rozmowy dotyczyła relacji między biegłym rewidentem, komitetem audytu i radą nadzorczą. Komitet audytu potrzebuje od audytora nie tylko opinii, ale także rozmowy o ryzykach, słabościach kontroli wewnętrznej, sposobie przeprowadzenia badania, kluczowych sprawach oraz sygnałach ostrzegawczych, które mogą wymagać reakcji po stronie organizacji.
W panelu podkreślono, że komitety audytu stały się ważnym partnerem dla audytora, ponieważ dają przestrzeń do rozmowy o metodologii badania, istotności, planie badania i problemach, które nie powinny zostać wyłącznie w dokumentacji. W sytuacjach trudnych mogą także wzmacniać głos audytora wobec zarządu, zwłaszcza wtedy, gdy rozmowa dotyczy ryzyk, niepopularnych wniosków albo potrzeby korekty przyjętych założeń.
Wniosek był bardzo praktyczny: ten, kto pierwszy zauważy sygnał ostrzegawczy, powinien go podnieść. Odpowiedzialność w ekosystemie rzetelnej informacji nie polega na czekaniu, aż zareaguje inne ogniwo systemu, lecz na gotowości do powiedzenia w odpowiednim momencie, że coś wymaga wyjaśnienia.
Modele, AI i ESG: nowe źródła odpowiedzialności
Kolejna część panelu dotyczyła obszarów, które coraz mocniej zmieniają pojęcie rzetelnej informacji: modeli, szacunków, sztucznej inteligencji i ESG. Coraz większa część informacji finansowej i niefinansowej nie jest już prostym odzwierciedleniem transakcji historycznych. Opiera się na założeniach, danych obserwowalnych i nieobserwowalnych, osądach oraz modelach, które trzeba rozumieć, kontrolować i odpowiednio opisać.
W takim świecie szczególnego znaczenia nabierają ujawnienia, które pomagają użytkownikowi zrozumieć niepewność, ryzyka i wrażliwość przyjętych założeń. Jeżeli liczby są wynikiem modelu, odbiorca powinien wiedzieć, jakie założenia za nimi stoją, gdzie znajduje się obszar niepewności i co może wpłynąć na końcowy obraz sytuacji jednostki.
W rozmowie o sztucznej inteligencji mocno wybrzmiało, że AI pozostaje narzędziem. Nawet jeśli wspiera sporządzającego, audytora lub proces analityczny, odpowiedzialność nadal ponosi człowiek. To on powinien rozumieć model, jego ograniczenia, sposób działania i wpływ na informację, która trafia później do sprawozdania, opinii lub decyzji inwestycyjnej.
Technologia tworzy jednak nowe oczekiwania. Rynek może zakładać, że skoro AI przyspiesza część analiz, to audyt powinien być tańszy lub prostszy. Panel pokazał, że to uproszczenie. Firmy audytorskie muszą nie tylko utrzymywać zespoły, ale także inwestować w narzędzia, kompetencje i wdrożenia, a odpowiedzialność za końcowy wniosek nadal pozostaje po stronie człowieka.
Co powinno się zmienić?
W końcowej części panelu uczestnicy dyskusji wskazywali, co mogłoby poprawić działanie całego systemu. Pojawiły się postulaty lepszego rozumienia procesów przez audytorów, większej użyteczności ujawnień, większego zaufania między emitentami a regulatorem, prostszego języka komunikacji, lepszego wyjaśniania kontekstu pytań nadzorczych oraz szybszego rozstrzygania sporów przez sądy.
Do rozmowy włączono także uczestników konferencji. W krótkim głosowaniu zostali zapytani, czy ich zdaniem dzisiejszy system odpowiedzialności rzeczywiście zapewnia inwestorowi rzetelną informację. Wynik nie przyniósł jednoznacznej odpowiedzi, co dobrze oddało sens całej dyskusji. Najważniejsze pytanie nie brzmi więc, czy system działa idealnie, ale co trzeba zmienić, aby działał lepiej i bardziej jednoznacznie odpowiadał na potrzeby rynku.
Panel zakończył się myślą, która dobrze oddaje sens rozmowy: pełna informacja nie ma jednego właściciela, ale ma wielu odpowiedzialnych.
To był panel o rynku, ale przede wszystkim o zaufaniu. Zaufanie nie powstaje z samej liczby ujawnień, procedur i regulacji. Powstaje wtedy, gdy informacja jest rzetelna, zrozumiała i użyteczna, a każdy uczestnik systemu wie, za co odpowiada.
Jeżeli chcesz otrzymywać wiadomości o bieżącej działalności PIBR, przejdź do strony z zapisami.