© PIBR – wszelkie prawa zastrzeżone
godz. 10:17, 6.10.2026 r.
© PIBR – wszelkie prawa zastrzeżone
godz. 10:17, 6.10.2026 r.
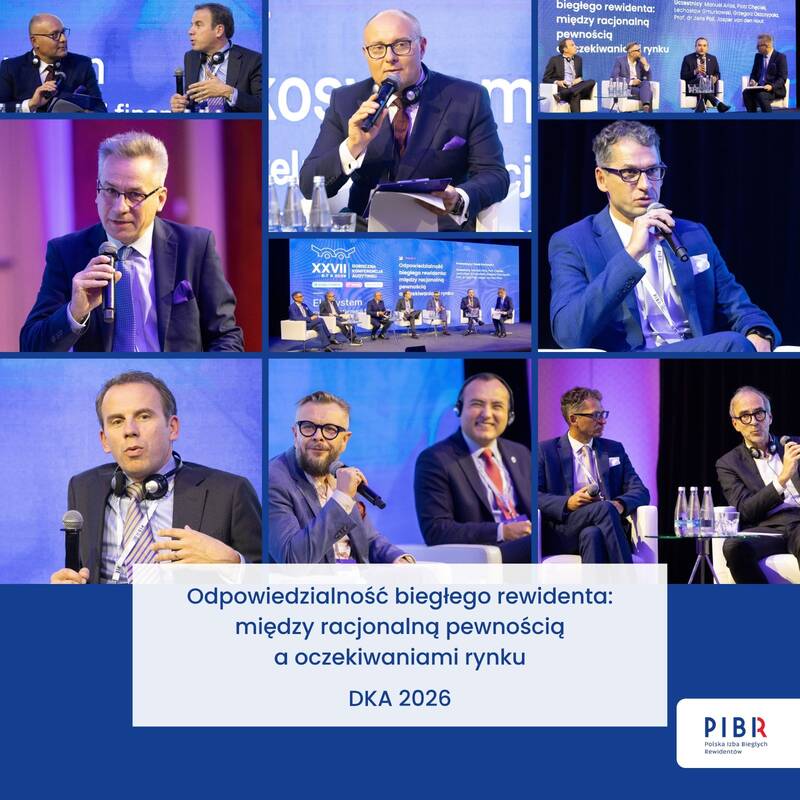
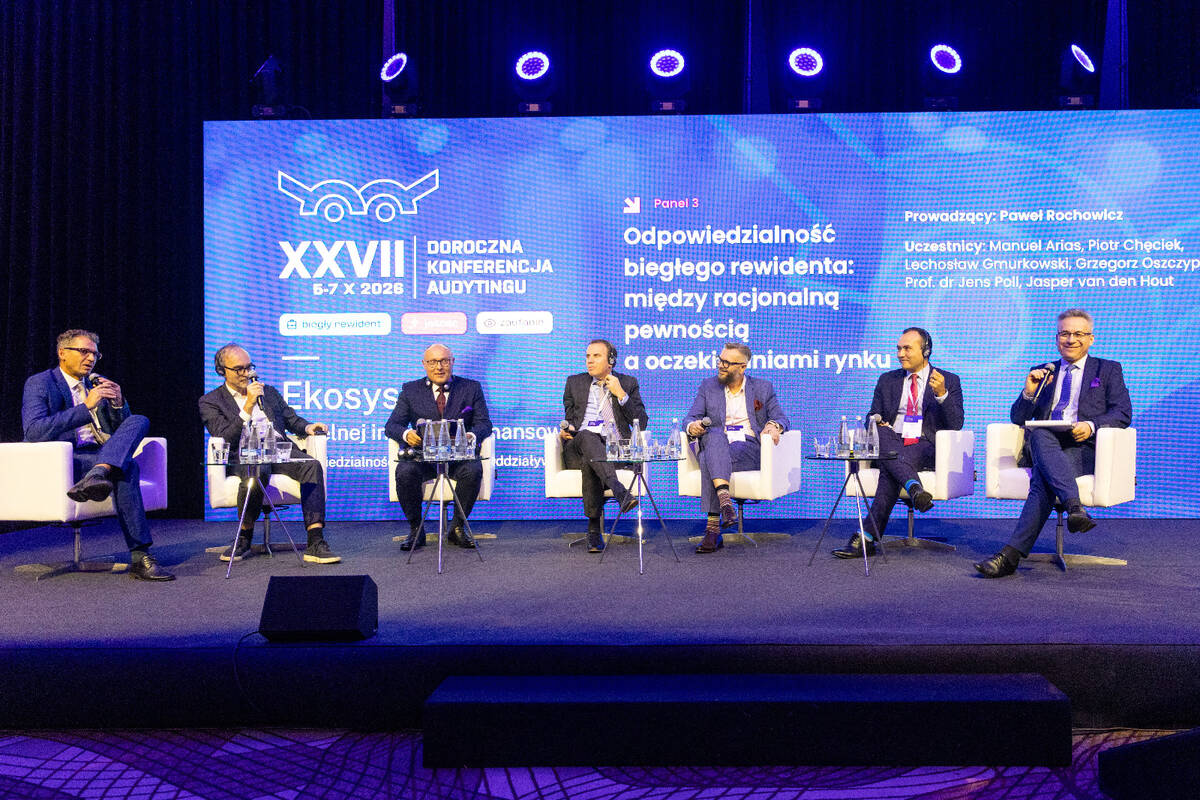
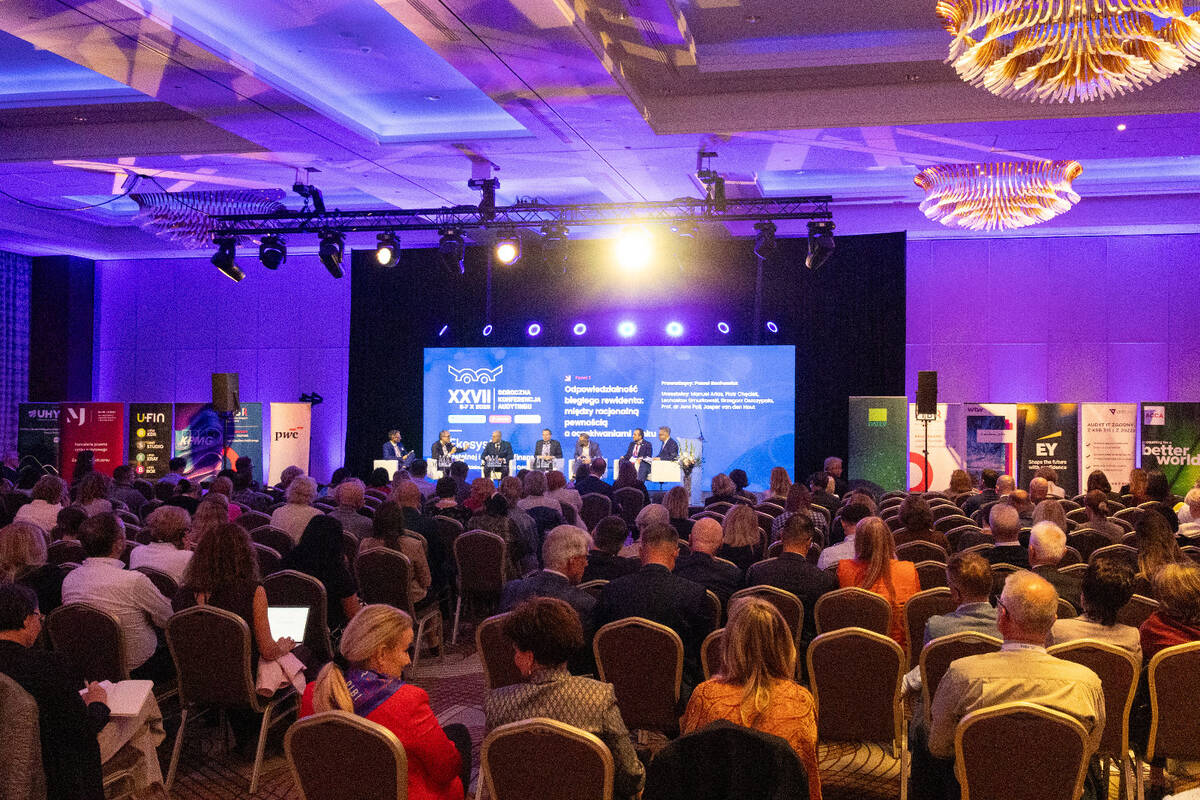
Trzeci panel pierwszego dnia DKA 2026 dotknął jednego z najtrudniejszych tematów współczesnego audytu: jak odpowiadać na oczekiwania rynku, nie tracąc z oczu granic badania, standardów, zawodowego osądu i realiów, w których działają dziś firmy oraz ich interesariusze.
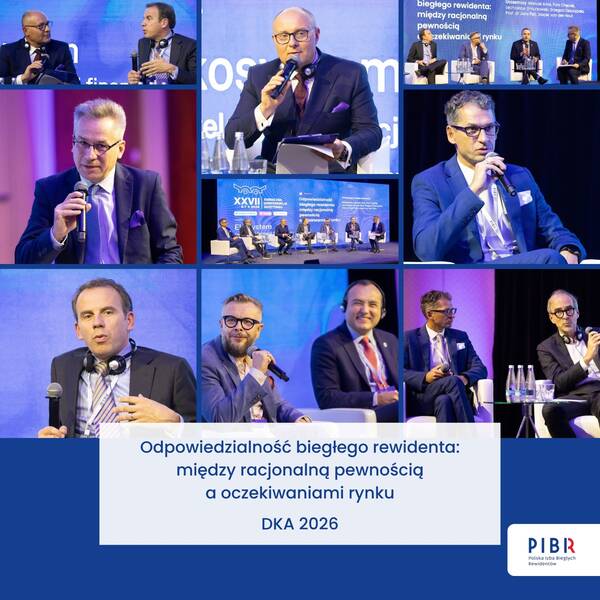
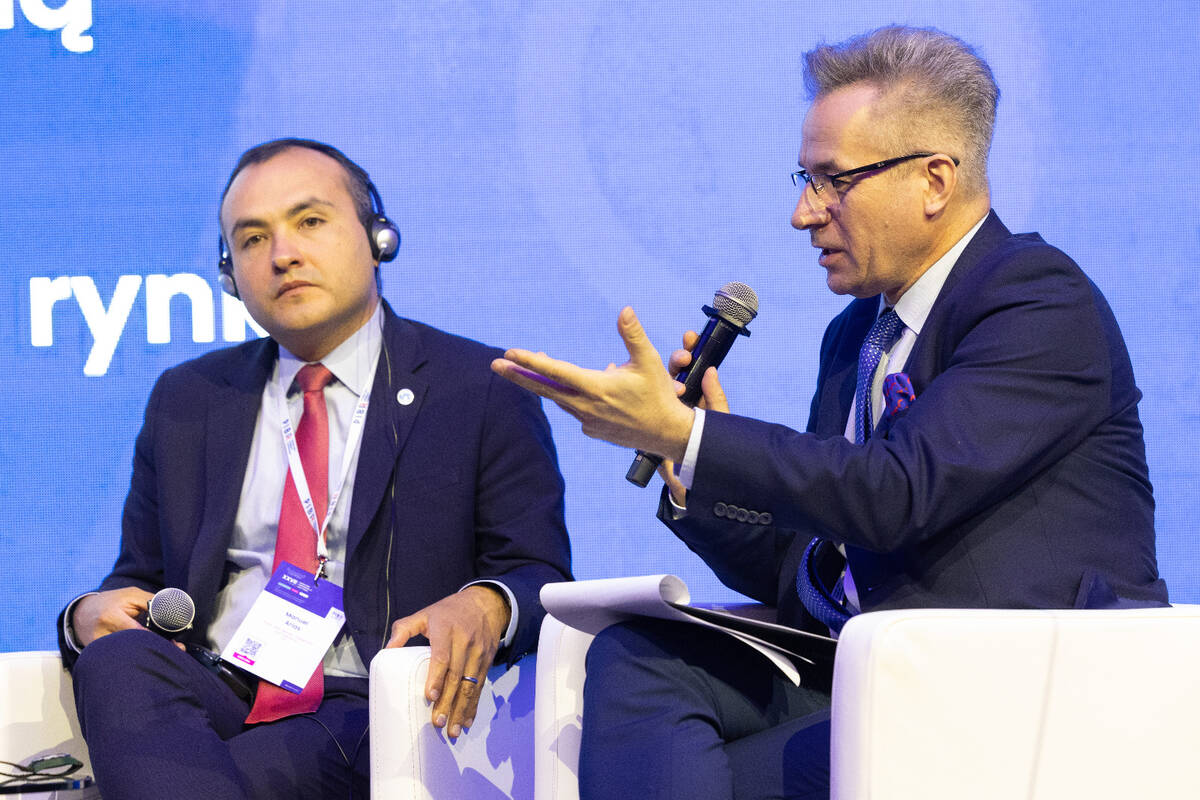
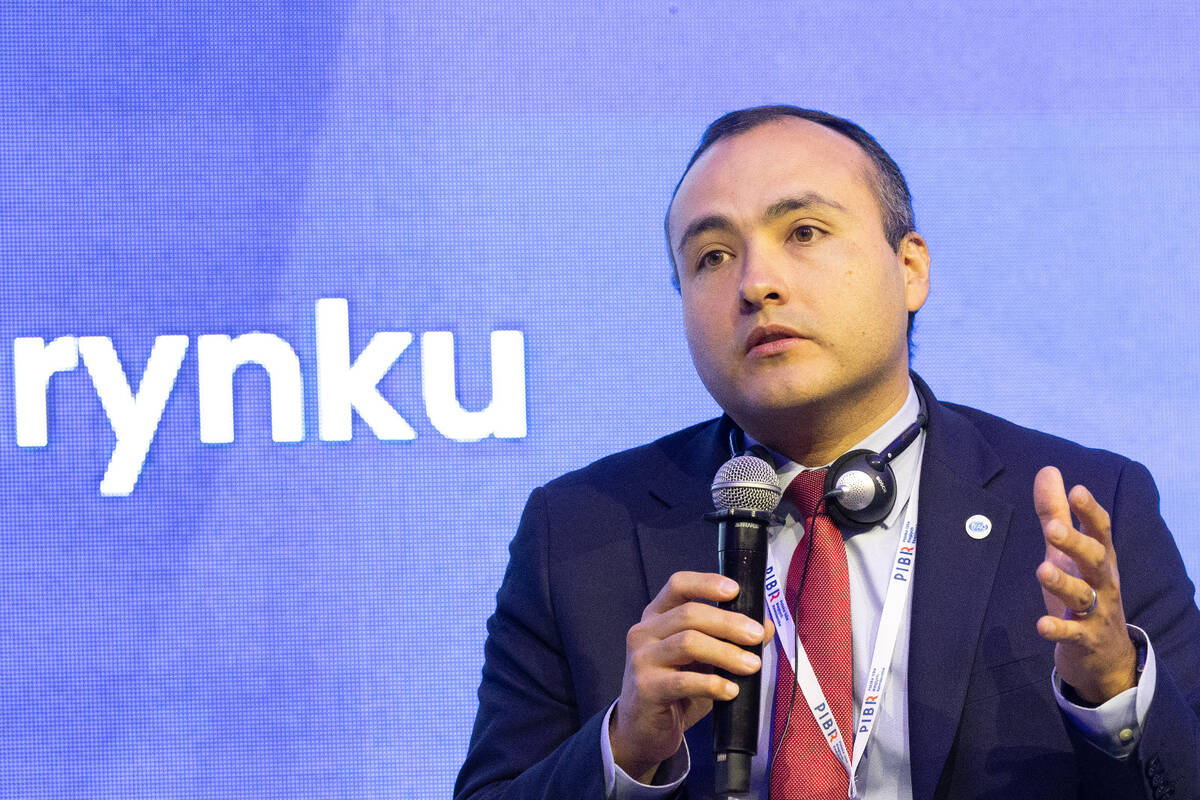
Dyskusję „Odpowiedzialność biegłego rewidenta: między racjonalną pewnością a oczekiwaniami rynku” poprowadził Paweł Rochowicz, dziennikarz „Rzeczpospolitej”. W panelu udział wzięli: Manuel Arias, Piotr Chęcik, Jasper van den Hout, Grzegorz Oszczypała, prof. dr Jens Poll oraz Lechosław Gmurkowski.
Rozmowa rozpoczęła się od prostego, a jednocześnie bardzo trafnego pytania: czy w audycie, tak jak w matematyce, „2 plus 2 zawsze równa się 4”. Ten obraz dobrze otworzył dyskusję o międzynarodowych standardach, które mają budować wspólny język profesji, ale jednocześnie muszą być stosowane w różnych systemach prawnych, gospodarczych i kulturowych. Standardy są oparte na zasadach, dlatego wymagają zawodowego osądu. Droga dojścia do wniosku może się różnić, ale cel pozostaje ten sam: wiarygodna informacja, której mogą zaufać użytkownicy sprawozdań finansowych.
W tym kontekście ważnie wybrzmiała perspektywa europejska. Nawet w Unii Europejskiej, gdzie funkcjonują wspólne ramy regulacyjne, te same pojęcia mogą być różnie rozumiane w zależności od tradycji prawnej danego kraju. Inaczej brzmi podejście oparte na zasadach w systemie anglosaskim, inaczej w kontynentalnym modelu prawa. Dlatego jednym z wyzwań profesji jest budowanie wspólnego minimum rozumienia jakości audytu, bez udawania, że lokalne uwarunkowania nie mają znaczenia.
Przykładem zderzenia wymogów i praktyki był wątek języka ksiąg rachunkowych w międzynarodowych grupach. W polskich realiach księgi powinny być prowadzone w języku polskim, ale w spółkach z kapitałem zagranicznym część systemów, dokumentacji, opisów procesów czy polityk bywa prowadzona po angielsku. Panel pokazał, że dla biegłego rewidenta nie jest to temat czysto formalny. Trzeba ustalić, czego dokładnie dotyczy problem, jak wpływa na badanie i czy sprawozdanie finansowe mimo tych okoliczności przedstawia rzetelny i jasny obraz sytuacji jednostki.
Dużo miejsca zajęła luka oczekiwań. Rynek często oczekuje od audytu więcej, niż audyt może dać. Badanie zapewnia racjonalną, a nie absolutną pewność. Nie oznacza to jednak mniejszej odpowiedzialności biegłego rewidenta. Przeciwnie, im bardziej złożone stają się regulacje, technologie i modele biznesowe, tym większe znaczenie ma jasne wyjaśnianie, czym audyt jest, co może potwierdzić, gdzie są jego granice i dlaczego racjonalna pewność nie jest obietnicą braku jakiegokolwiek ryzyka.
Obok luki oczekiwań pojawił się temat luki wykonania. Z perspektywy nadzoru wskazano, że jej źródła mogą mieć charakter organizacyjny, rynkowy i zasobowy. Wspólnym mianownikiem wielu z nich jest wynagrodzenie za badanie. Cena usługi audytorskiej nie jest wyłącznie elementem negocjacji handlowych. Wpływa na czas pracy, dobór zespołu, możliwość zaangażowania ekspertów, zakres procedur i realną zdolność odpowiedzi na ryzyko. Zbyt niski budżet może prowadzić do kompromisów jakościowych, dlatego rozmowa o wynagrodzeniu jest w istocie rozmową o jakości audytu.
W tym miejscu pojawił się też szerszy wątek wartości pracy profesjonalnej. Rozwój technologii sprawia, że część czynności można wykonać szybciej, ale nie oznacza to, że spada wartość odpowiedzialności, osądu i doświadczenia. Zawody profesjonalne, w tym audytorzy, coraz częściej będą musiały tłumaczyć nie tylko, ile czasu zajmuje praca, ale jaką wartość tworzy dla rynku, inwestorów, właścicieli i całej gospodarki.
Temat zawodowego osądu wywołał ożywienia. Z jednej strony został pokazany jako serce pracy biegłego rewidenta. To on pozwala dostosować standardy do konkretnego zlecenia, ocenić ryzyko, dobrać procedury i zdecydować, jakie dowody są wystarczające. Z drugiej strony wybrzmiało, że osąd nie oznacza dowolności. Nie może być używany jako uzasadnienie dla działań, które nie dają podstaw do wydanej opinii.
Dyskusja pokazała, że największe napięcie nie przebiega między standardem a osądem, ale między sensem standardu a jego zbyt literalnym stosowaniem. Standardy mają wspierać jakość badania, a nie zamieniać pracę audytora w mechaniczne odhaczanie wymogów. Dokumentacja powinna pozwalać prześledzić logikę biegłego rewidenta i zrozumieć drogę od wykonanych procedur do opinii. Nie powinna być jednak tworzona wyłącznie po to, aby „było więcej papieru”.
Z tym wiązał się temat skalowalności standardów. Międzynarodowe standardy badania mają być stosowane zarówno w małych, mniej złożonych jednostkach, jak i w dużych grupach kapitałowych. To jedno z najtrudniejszych praktycznych wyzwań. Nie chodzi o obniżanie jakości, ale o proporcjonalne zastosowanie wymogów do skali, ryzyka i charakteru konkretnego zlecenia. Właśnie w tej przestrzeni zawodowy osąd ma znaczenie szczególne, bo pozwala zachować jakość bez popadania w formalizm.
Mocno wybrzmiała myśl, że w pracy z technologią człowiek nie powinien być tylko „w pętli”. Powinien być tym, który prowadzi. To ważne, bo AI będzie zmieniać nie tylko pracę biegłych rewidentów, lecz także sposób przygotowywania sprawozdań finansowych przez spółki. Zarządy również będą korzystać z narzędzi opartych na sztucznej inteligencji, także przy szacunkach i obszarach wymagających osądu. Audytor będzie więc musiał nie tylko używać technologii, ale także rozumieć, jak technologia została wykorzystana przez badaną jednostkę.
Bardzo ważnym i wrażliwym wątkiem była relacja między profesją a nadzorem. Panel pokazał, że napięcia w tym obszarze nie są wyłącznie polskim doświadczeniem. Podobne rozmowy toczą się w wielu jurysdykcjach. Kluczowe pozostaje jednak to, aby dialog nie był deklaracją, ale prowadził do konkretnych decyzji, lepszego rozumienia wzajemnych oczekiwań i większej przejrzystości wobec użytkowników informacji finansowej.
W tej części padła jedna z ważniejszych myśli panelu: audyt nie jest wykonywany po to, aby zadowolić regulatora. Jego sensem jest budowanie zaufania rynku kapitałowego i użytkowników sprawozdań finansowych. Regulator, audytorzy, standardotwórcy, firmy i inwestorzy są uczestnikami tego samego ekosystemu. Każdy ma inną rolę, ale wspólnym punktem odniesienia powinna być jakość informacji.
Końcowa część panelu przeniosła rozmowę w jeszcze szerszy kontekst: geopolityki, wojny i bezpieczeństwa ekonomicznego. Niestabilność polityczna, wojna, sankcje, ograniczenia dostępu do dowodów badania czy problemy z oceną kontynuacji działalności realnie wpływają na pracę audytora. W takich warunkach zawodowy osąd staje się trudniejszy, bo niepewność jest większa, a wiele ryzyk nie daje się łatwo zamknąć w standardowej formule.
W czasach kryzysów, wojen, katastrof naturalnych i napięć geopolitycznych gospodarka nadal potrzebuje wiarygodnej informacji. Potrzebują jej firmy, państwa, inwestorzy, banki i społeczeństwo. Biegły rewident nie usuwa niepewności, ale pomaga ją nazwać, ocenić i pokazać w sposób, który pozwala podejmować odpowiedzialne decyzje.
Trzeci panel pokazał odpowiedzialność biegłego rewidenta jako pracę na granicy wielu napięć: między oczekiwaniami rynku a racjonalną pewnością, między standardem a osądem, między dokumentacją a jej sensem, między technologią a odpowiedzialnością człowieka, między lokalnym prawem a międzynarodową praktyką.
To była rozmowa o audycie, ale w gruncie rzeczy także o zaufaniu. O tym, że zaufanie nie powstaje automatycznie, nie wynika z samego istnienia standardów i nie jest efektem jednego dokumentu. Powstaje wtedy, gdy profesjonalista potrafi działać niezależnie, rozumie cel swojej pracy, umie wyjaśnić swoje decyzje i pamięta, że za każdą opinią stoi odpowiedzialność wobec rynku, gospodarki i ludzi, którzy na podstawie informacji finansowej podejmują decyzje.
Jeżeli chcesz otrzymywać wiadomości o bieżącej działalności PIBR, przejdź do strony z zapisami.