© PIBR – wszelkie prawa zastrzeżone
godz. 00:26, 8.10.2026 r.
© PIBR – wszelkie prawa zastrzeżone
godz. 00:26, 8.10.2026 r.
Drugi dzień XXVII Dorocznej Konferencji Audytingu miał nie tylko wymiar debat o rynku, nadzorze i relacjach w ekosystemie rzetelnej informacji finansowej. Ważną częścią programu były także sesje plenarne, które przenosiły rozmowę bliżej codziennej praktyki biegłych rewidentów: do systemu zarządzania jakością, ryzyka oszustwa, kontynuacji działalności, dokumentowania osądów oraz etyki wykonywania zawodu pod presją rynku.
To był edukacyjny moment konferencji, w którym hasło DKA „Ekosystem rzetelnej informacji finansowej. Odpowiedzialność. Oczekiwania. Oddziaływanie” spotkało się z bardzo praktycznym pytaniem: jak wykonywać badanie w sposób zgodny ze standardami, świadomy ryzyk, dobrze udokumentowany i odporny na presję otoczenia.
Program sesji plenarnych został podzielony na dwa bloki. W pierwszym uczestnicy mogli wziąć udział w sesjach poświęconych systemowi zarządzania jakością w firmie audytorskiej, ryzyku badania oszustwa oraz dokumentowaniu kluczowych decyzji i osądów biegłego rewidenta. Sesje prowadzili: dr Monika Iwaniec, Jasper van den Hout, Krzysztof Maksymik oraz Dawid Napierała.
Jakość zaczyna się od systemu
Sesja „System zarządzania jakością w firmie audytorskiej - między wymaganiami regulacyjnymi a praktyką nadzorczą”, prowadzona przez dr Monikę Iwaniec, została zaplanowana w dwóch częściach, co dobrze pokazuje wagę tego tematu w programie drugiego dnia DKA.
System zarządzania jakością nie jest już tylko wewnętrzną procedurą firmy audytorskiej ani dokumentem potrzebnym na potrzeby kontroli. To sposób myślenia o odpowiedzialności firmy za cały proces wykonywania usług: od przyjęcia zlecenia, przez dobór zespołu i ocenę ryzyk, po dokumentację, nadzór nad pracą i wnioski końcowe. W praktyce to właśnie system jakości pokazuje, czy firma audytorska potrafi zorganizować swoją pracę tak, aby zawodowy osąd biegłego rewidenta miał odpowiednie warunki do powstania.
W tym sensie jakość audytu nie zaczyna się w ostatnim etapie badania. Zaczyna się wcześniej, w organizacji pracy, kulturze firmy, odpowiedzialności kierownictwa, jasnych procedurach, kompetencjach zespołu i umiejętności reagowania na ryzyka.
Ryzyko oszustwa i zawodowy sceptycyzm
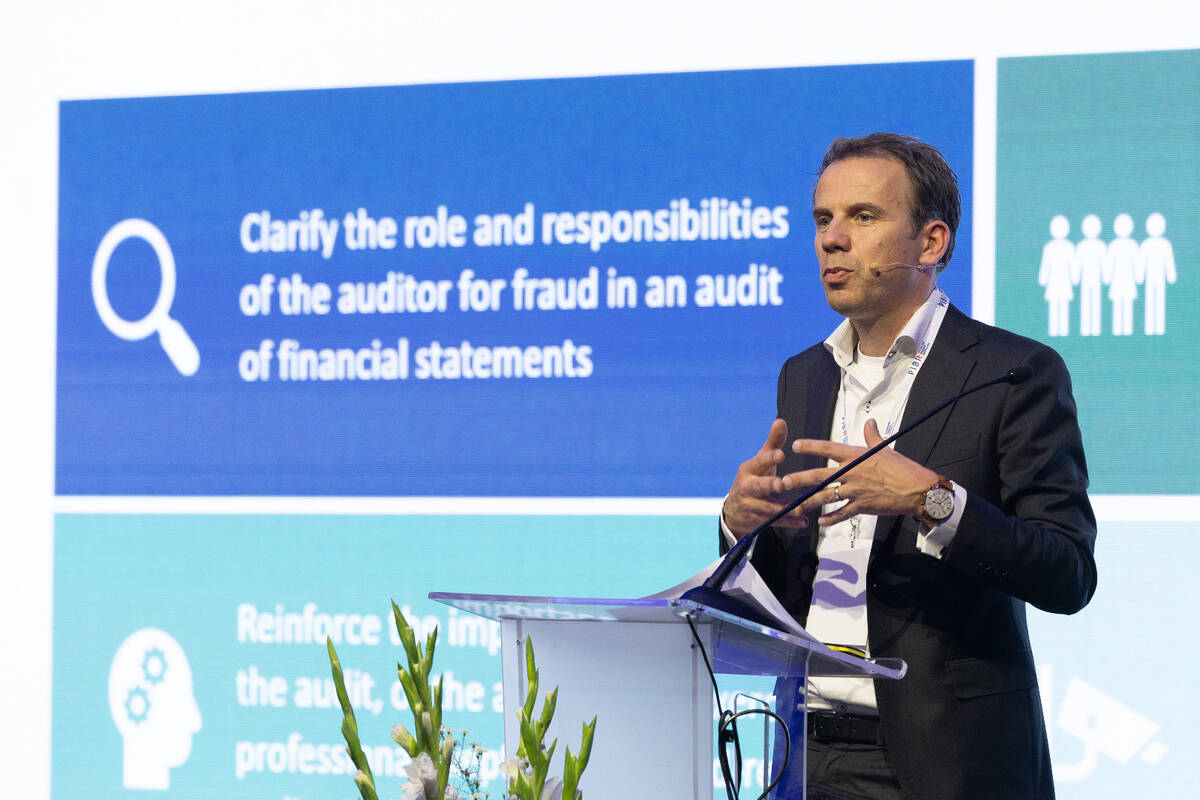
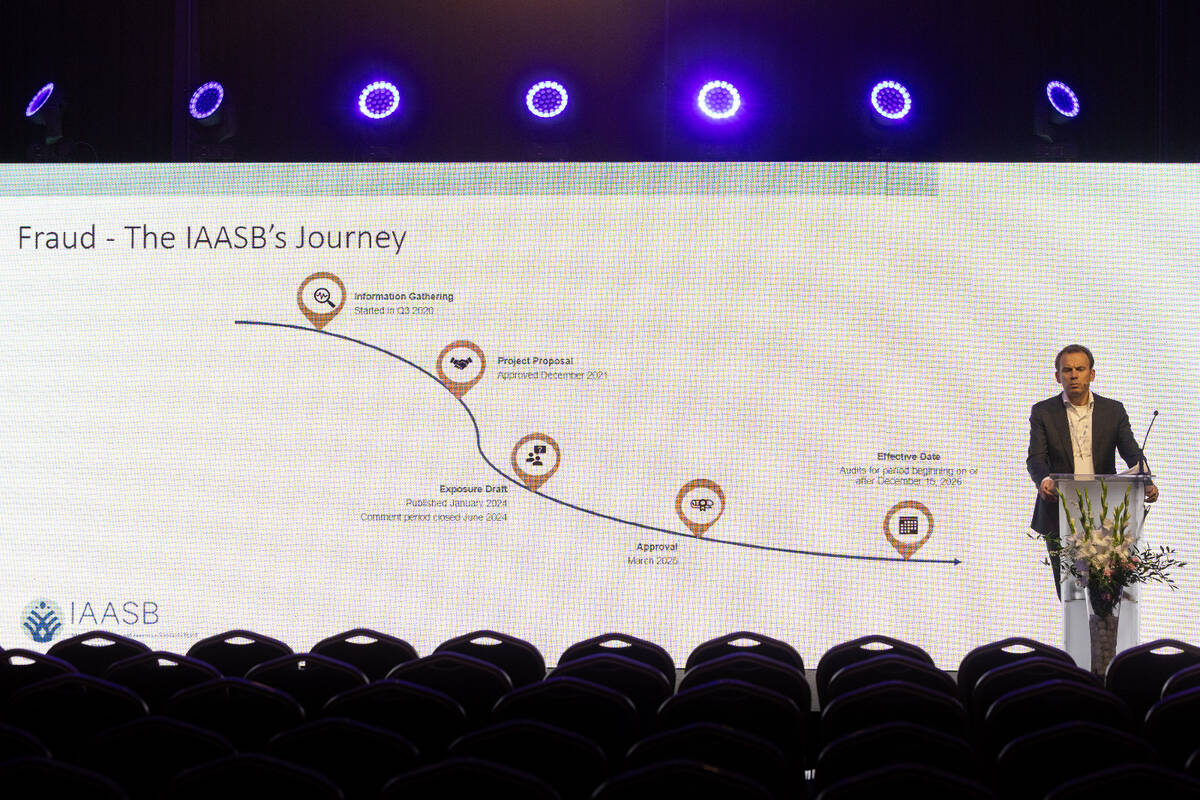
W programie znalazła się także sesja „Ryzyko badania oszustwa KSB 240 (Z)”, którą prowadził Jasper van den Hout, Dyrektor w Radzie Międzynarodowych Standardów Badania i Usług Atestacyjnych, IAASB.
Ten temat dotyka jednego z najbardziej wymagających obszarów pracy audytora. Ryzyko oszustwa wymaga nie tylko procedur, ale także czujności, odporności na rutynę i gotowości do zadawania trudnych pytań. W ekosystemie rzetelnej informacji finansowej biegły rewident nie może przyjmować danych bez refleksji. Musi rozumieć, gdzie mogą pojawić się zniekształcenia, jakie mechanizmy mogą sprzyjać nadużyciom i kiedy pozornie poprawna informacja wymaga głębszego sprawdzenia.
To właśnie tutaj zawodowy sceptycyzm staje się nie hasłem, ale praktyczną kompetencją. Oznacza uważność, analizę, odporność na presję i gotowość do sprawdzania tego, co na pierwszy rzut oka może wydawać się oczywiste.
Osąd trzeba umieć udokumentować
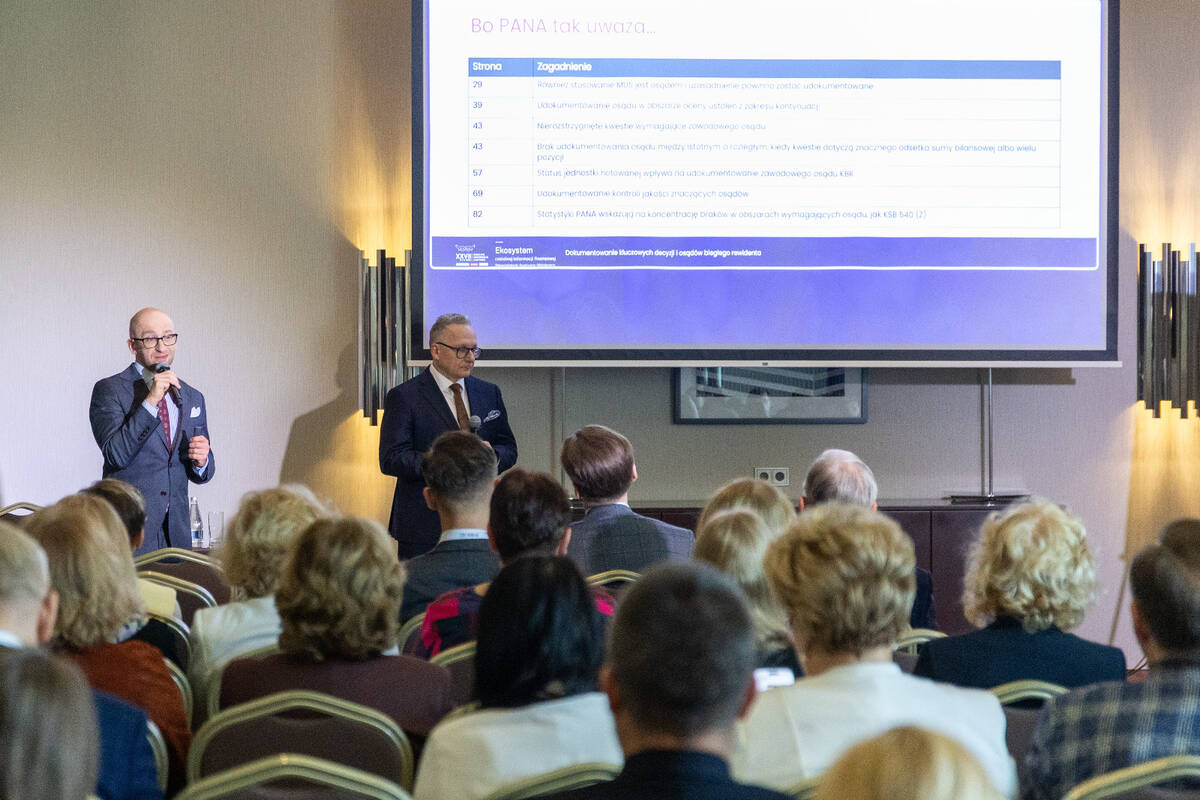
Kolejna sesja pierwszego bloku dotyczyła „Dokumentowania kluczowych decyzji i osądów biegłego rewidenta”. Poprowadzili ją Krzysztof Maksymik, Audit Partner, członek Zarządu BDO, oraz Dawid Napierała, członek Krajowej Rady Biegłych Rewidentów.
To temat, który dobrze łączy wiele wątków obecnych podczas DKA. Biegły rewident podejmuje decyzje w warunkach ryzyka, niepewności, ograniczeń czasowych i rosnących oczekiwań rynku. Sam osąd zawodowy nie wystarcza jednak, jeśli nie można odtworzyć drogi, która do niego prowadziła.
Dokumentacja nie powinna być rozumiana jako gromadzenie kolejnych plików dla samego formalnego zabezpieczenia. Jej sensem jest pokazanie logiki badania: jakie ryzyko zostało zidentyfikowane, jakie dowody uznano za wystarczające, dlaczego przyjęto określone podejście i w jaki sposób biegły rewident doszedł do końcowego wniosku. W dobrze udokumentowanym badaniu widać nie tylko wykonane procedury, ale także myślenie audytora.
Kontynuacja działalności i sygnały ostrzegawcze
Drugi blok sesji plenarnych objął kontynuację tematu systemu zarządzania jakością, sesję poświęconą praktycznym aspektom KSB 570 oraz sesję dotyczącą nowego Kodeksu etyki i presji rynkowej.
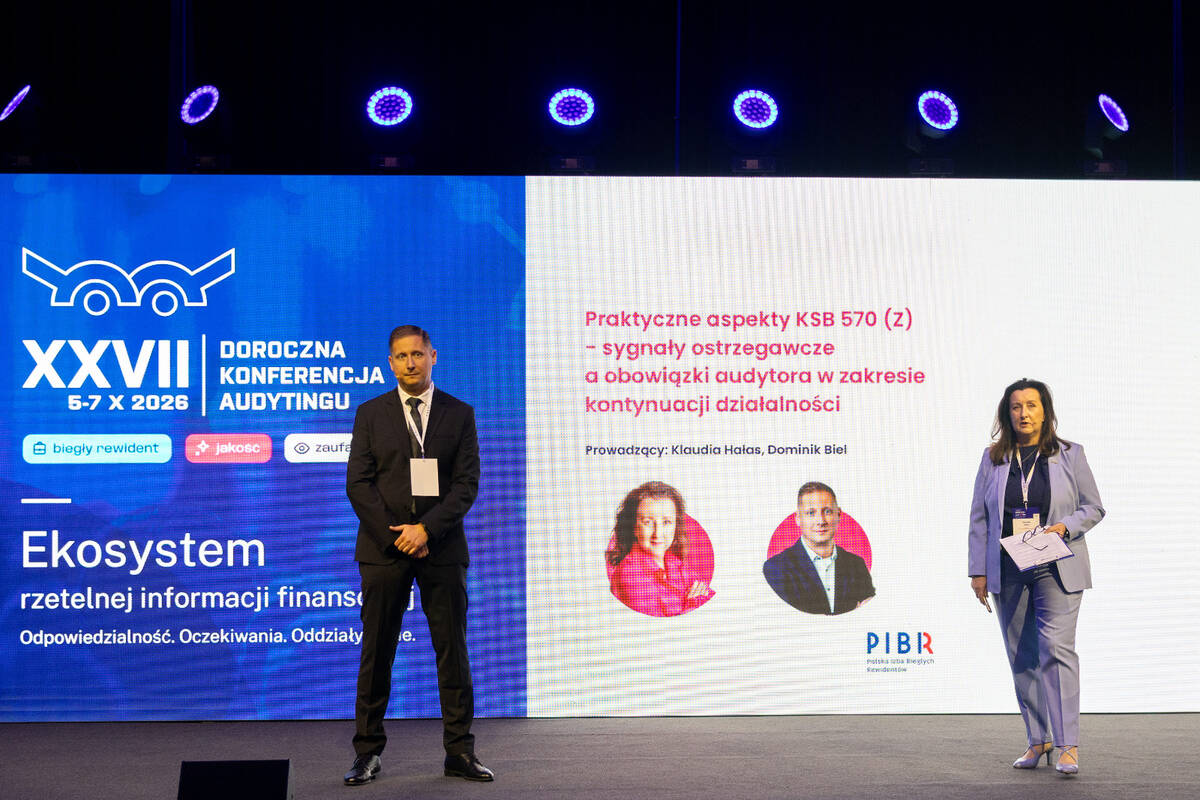
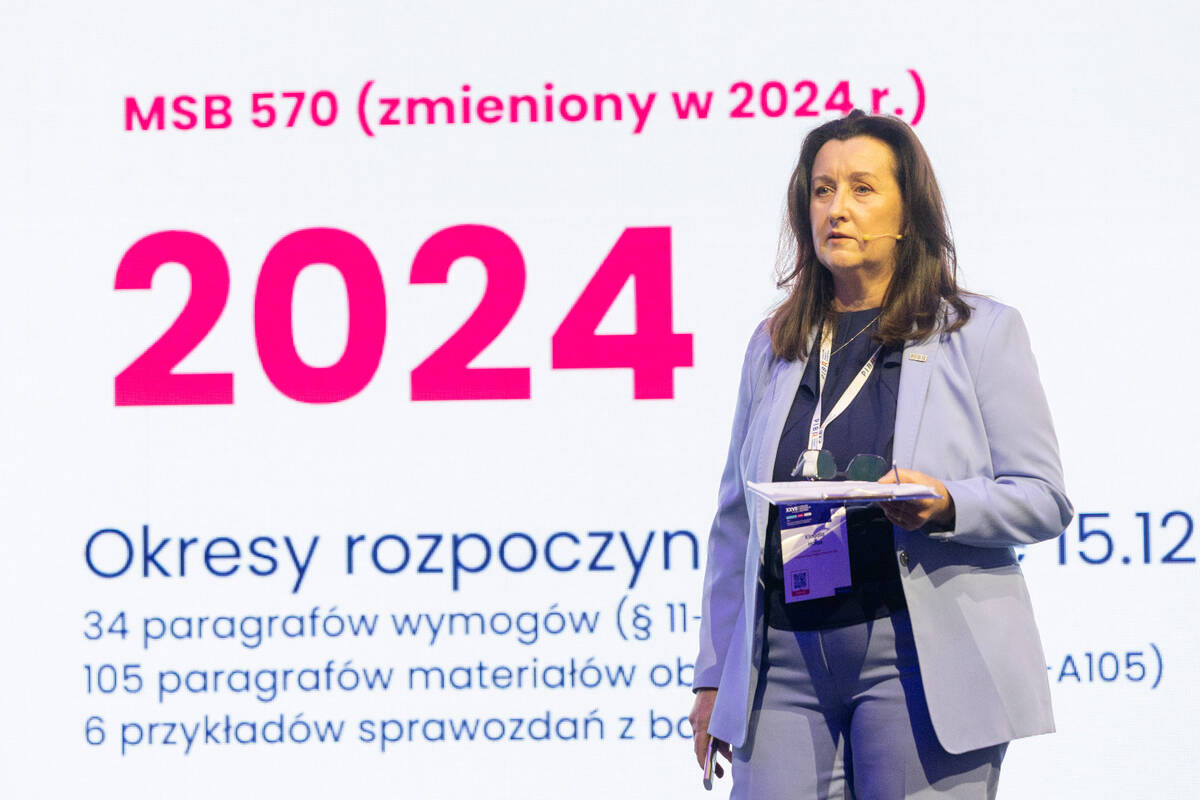
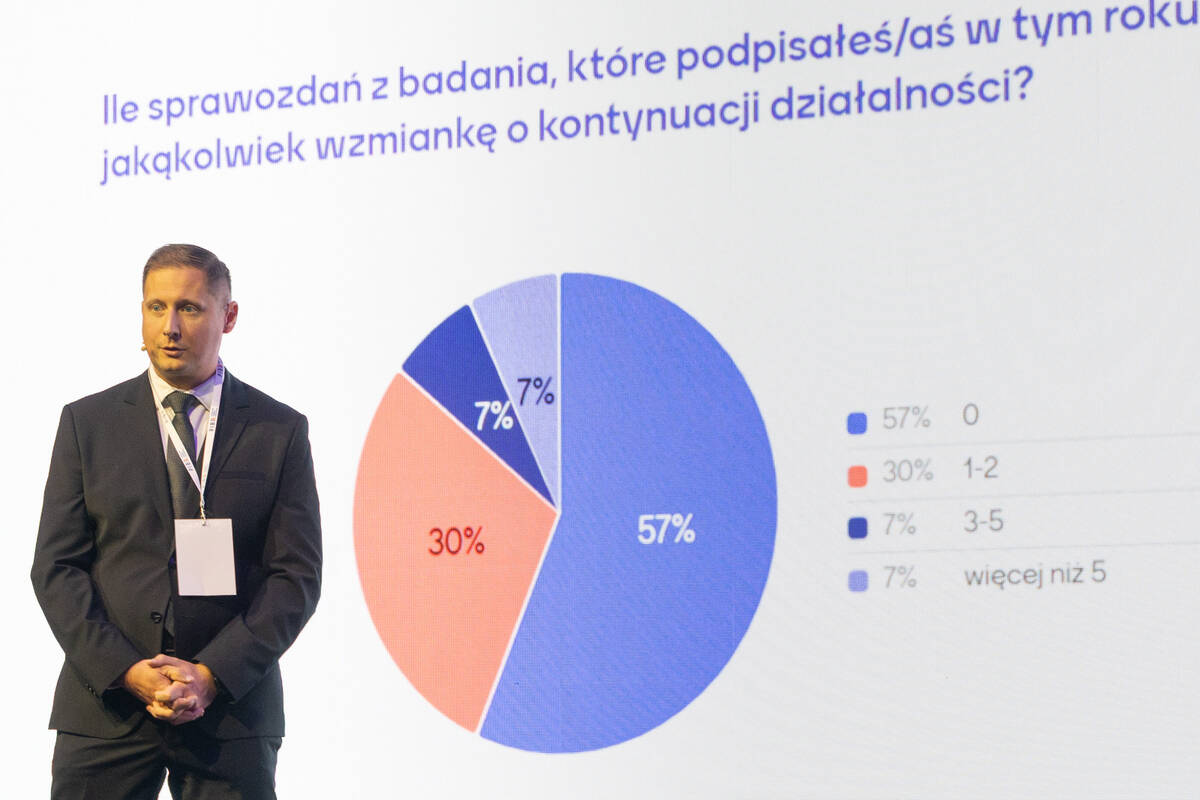
Sesję „Praktyczne aspekty KSB 570 (Z) - sygnały ostrzegawcze a obowiązki audytora w zakresie kontynuacji działalności” prowadzili: Klaudia Hałas, członek Krajowej Rady Biegłych Rewidentów, oraz Dominik Biel, biegły rewident, Partner Zarządzający UHY Poland.
Kontynuacja działalności jest jednym z tych obszarów, w których audytor musi szczególnie uważnie łączyć dane finansowe, informacje zarządcze, otoczenie gospodarcze i własny osąd. Sygnały ostrzegawcze nie zawsze są jednoznaczne. Mogą pojawiać się w płynności, zadłużeniu, utracie kontraktów, ryzykach prawnych, zmianach rynkowych albo w założeniach, które zbyt optymistycznie opisują przyszłość jednostki.
Dlatego praca biegłego rewidenta w tym obszarze wymaga uważności i odwagi. Nie chodzi wyłącznie o sprawdzenie, czy w sprawozdaniu pojawiły się odpowiednie ujawnienia. Chodzi o ocenę, czy przyjęte założenia są uzasadnione, czy ryzyka zostały właściwie opisane i czy użytkownik sprawozdania otrzymuje uczciwy obraz sytuacji jednostki.
Etyka w warunkach presji
Ostatnia z sesji plenarnych drugiego dnia dotyczyła tematu „Nowy Kodeks etyki. Etyka w warunkach presji rynkowej. Studia przypadku”. Poprowadziły ją Małgorzata Grzejszczak, Zastępca Prezesa Regionalnej Rady PIBR Oddział w Warszawie, oraz Aleksandra Kukla, członek Komisji ds. Etyki i Skarbnik Regionalnej Rady PIBR w Katowicach.
Ten temat dobrze domykał edukacyjny wymiar dnia. Etyka w zawodzie biegłego rewidenta nie jest dodatkiem do standardów. Jest warunkiem wykonywania zawodu zaufania publicznego. Szczególnie wtedy, gdy pojawia się presja czasu, presja wynagrodzenia, presja klienta, oczekiwanie szybkiej decyzji albo pokusa uproszczenia tego, co wymaga głębszej analizy.
Studia przypadku pozwalają zobaczyć, że dylematy etyczne rzadko mają charakter abstrakcyjny. Najczęściej pojawiają się w konkretnych sytuacjach zawodowych, w których trzeba rozpoznać konflikt, nazwać ryzyko i podjąć decyzję zgodną nie tylko z literą przepisów, ale także z odpowiedzialnością za zaufanie do profesji.
Edukacyjna część konferencji jako element ekosystemu
Sesje plenarne drugiego dnia DKA pokazały praktyczną stronę odpowiedzialności biegłego rewidenta. Po panelach poświęconych rynkowi, KNF, PANA i nadzorowi publicznemu uczestnicy mogli wejść głębiej w konkretne obszary warsztatu zawodowego: system jakości, ryzyko oszustwa, dokumentowanie osądów, kontynuację działalności i etykę.
To właśnie w takich tematach widać, że ekosystem rzetelnej informacji finansowej nie jest tylko pojęciem opisującym relacje między instytucjami. Jest także codzienną praktyką biegłego rewidenta, który musi rozpoznać ryzyko, zastosować standardy, udokumentować osąd, zachować sceptycyzm, oprzeć się presji i zadbać o jakość pracy własnej oraz zespołu.
Drugi dzień DKA przypomniał, że zaufanie do informacji finansowej powstaje nie tylko podczas debat i w przepisach, ale także w konkretnych decyzjach podejmowanych przy badaniu. W dokumentacji, w ocenie ryzyka, w reakcji na sygnały ostrzegawcze, w sposobie działania systemu jakości i w etycznej postawie biegłego rewidenta.
Właśnie dlatego sesje plenarne były ważnym uzupełnieniem programu. Pokazały, że odpowiedzialność w audycie ma wymiar systemowy, instytucjonalny i bardzo praktyczny. Zaczyna się od standardów, ale sprawdza się w codziennych decyzjach.
Jeżeli chcesz otrzymywać wiadomości o bieżącej działalności PIBR, przejdź do strony z zapisami.


.jpeg)
.jpeg)